Cisco는 오래된 기업 네트워크 회사지만 AI 데이터센터에서는 다시 새로운 역할을 얻고 있습니다.
수천 개 GPU가 동시에 데이터를 주고받으려면 고속 Ethernet, 스위치 실리콘, 광 연결이 필요하고 기업 환경에서는 보안과 관측성까지 함께 요구되기 때문입니다.
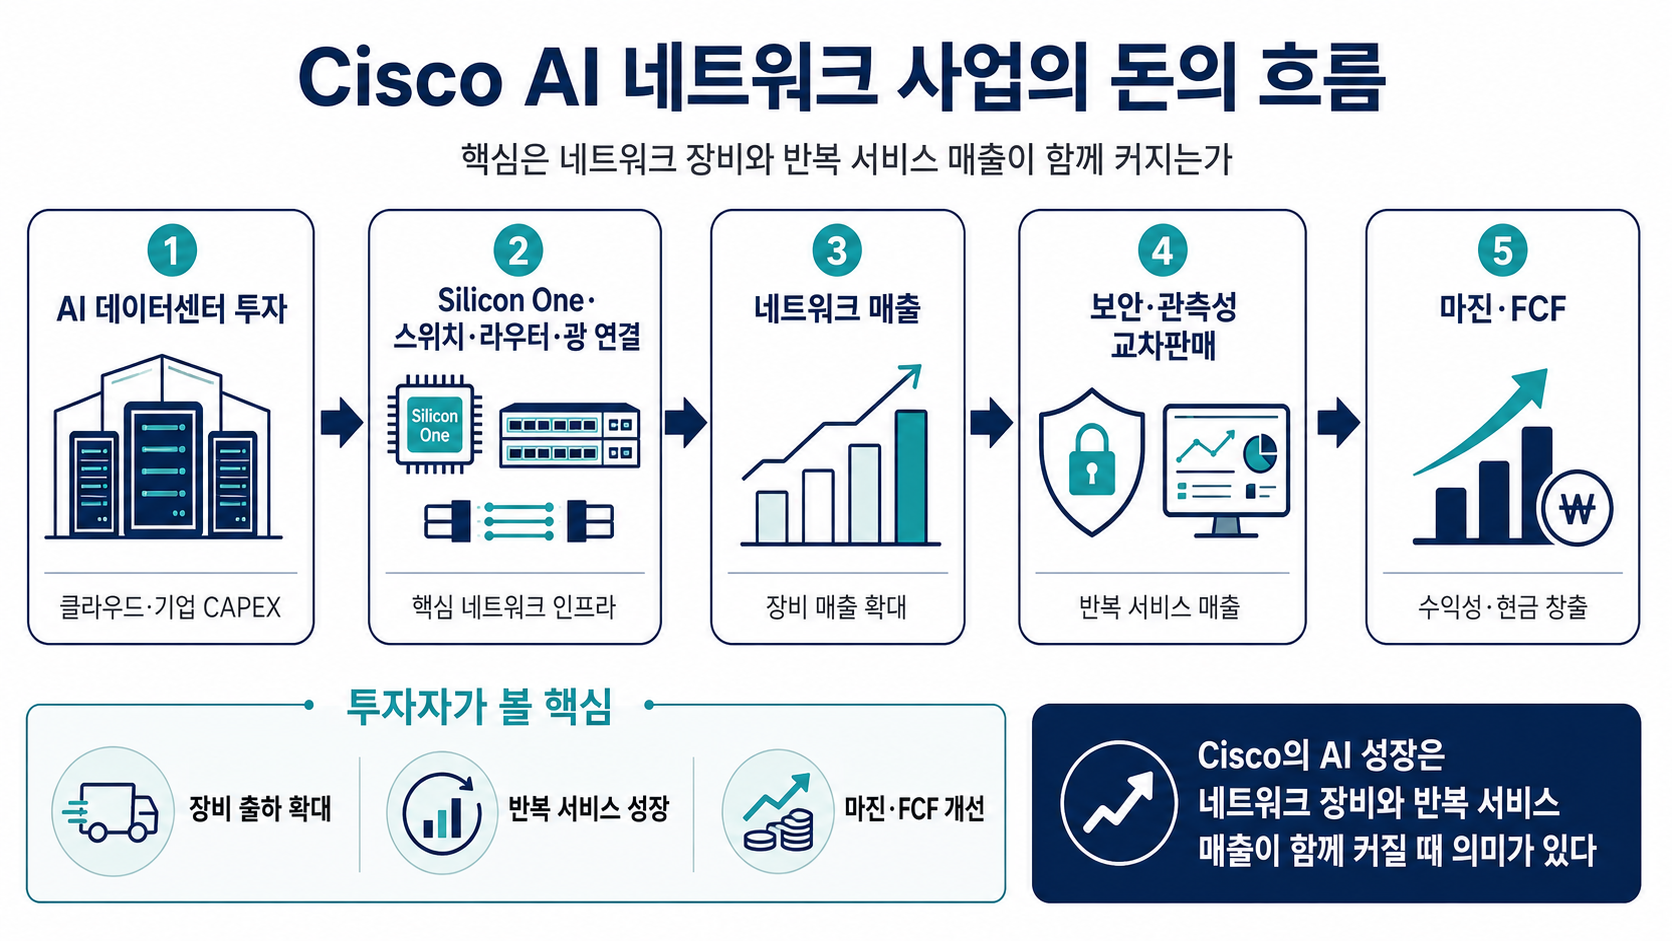
FY2026 Cisco의 하이퍼스케일러 대상 AI 인프라 주문은 약 US$9.3B, 관련 매출은 약 US$4B였습니다.
회사는 FY2027 AI 인프라 매출을 약 US$7.5B로 예상했습니다.
AI 주문 규모도 중요하지만 더 중요한 것은 주문이 실제 매출로 전환되고, 그 과정에서 마진과 FCF가 유지되는지입니다.
Cisco는 여기에 보안·Splunk 관측성을 붙여 하드웨어 한 번 판매보다 더 긴 고객 관계를 만들려 합니다.
1. Cisco는 AI에서 어떻게 돈을 벌까
Cisco의 기본 수익은 스위치·라우터·광 연결 같은 네트워크 장비와 운영 소프트웨어·지원·보안·구독에서 나옵니다.
AI 데이터센터가 커지면 더 높은 대역폭의 장비가 필요하고 기업 AI가 확대되면 트래픽 가시성과 보안 수요도 함께 늘 수 있습니다.
| 수익 축 | 역할 |
|---|---|
| AI 스위치·라우터 | GPU 클러스터의 고속 통신 |
| Silicon One | 대형 Ethernet 패브릭의 핵심 실리콘 |
| 광 연결 | 800G·1.6T급 데이터 이동 |
| 보안·Splunk | 트래픽 분석·장애·위협 대응과 반복 매출 |
하드웨어 주문은 분기별로 흔들릴 수 있습니다.
그래서 AI 장비 매출만 보는 것보다 네트워크·보안·지원 매출이 함께 늘면서 회사 전체 수익성과 현금흐름이 좋아지는지 확인하는 편이 낫습니다.
2. Silicon One과 Ethernet이 왜 중요할까
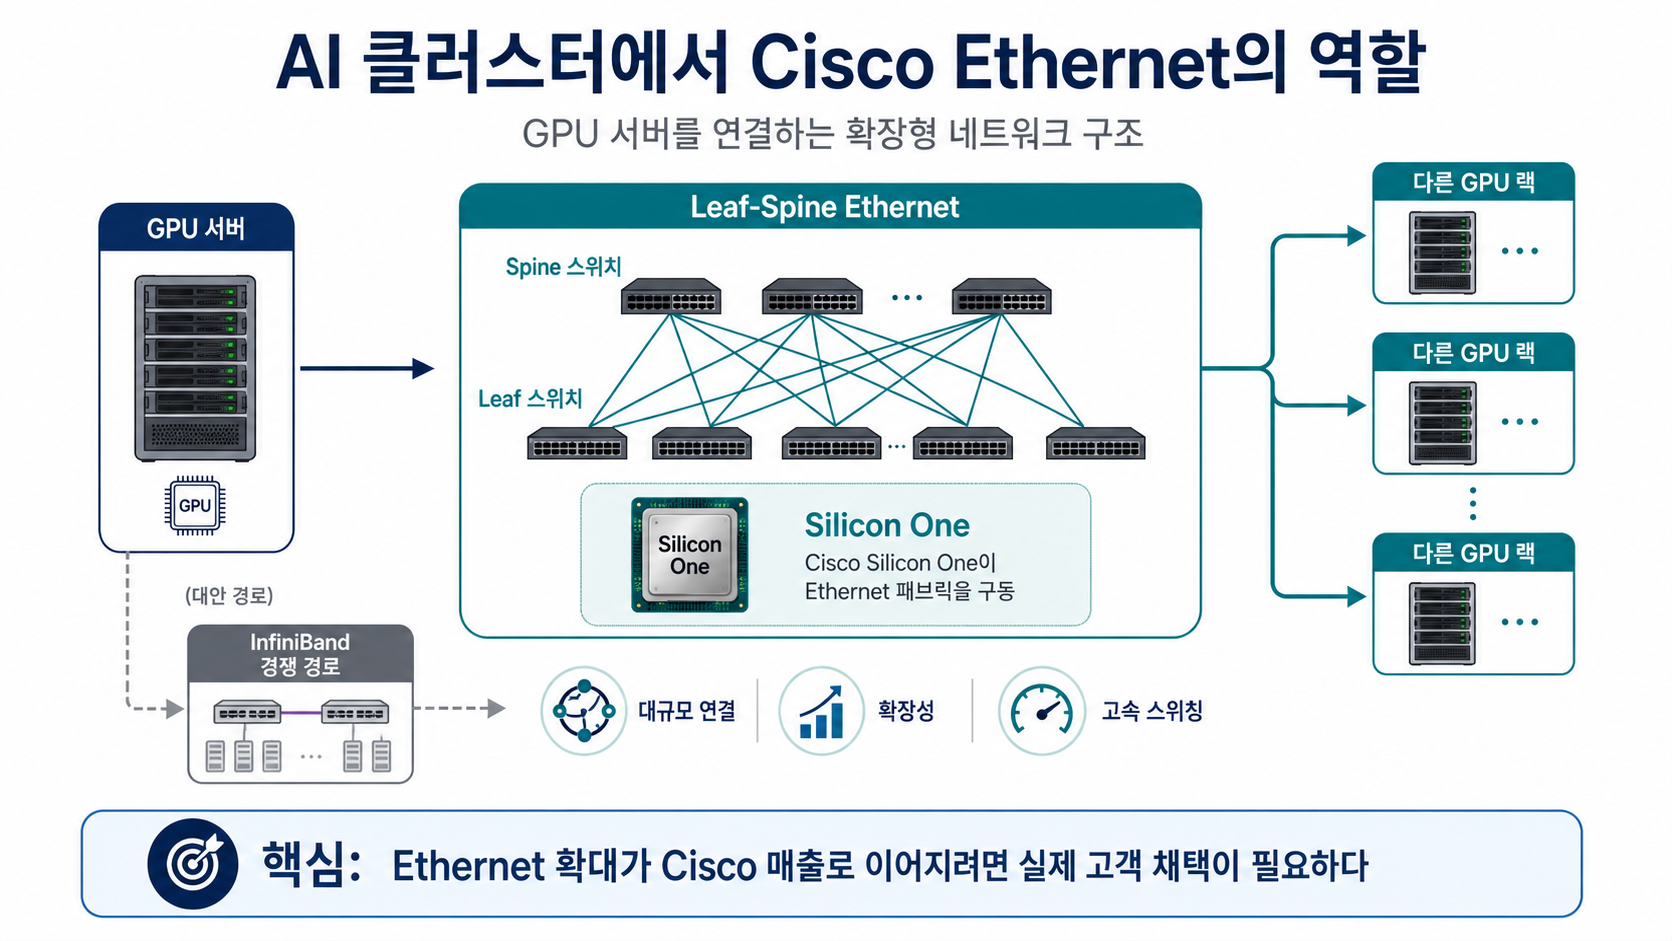
AI 학습은 여러 GPU가 동시에 데이터를 교환합니다.
대역폭이 부족하거나 패킷 손실·혼잡이 커지면 GPU가 기다리게 되고, 비싼 가속기의 사용률이 떨어집니다.
그래서 AI 네트워크는 단순 속도보다 지연, 버퍼링, 혼잡제어, 장애 우회와 전력 효율까지 함께 봐야 합니다.
Silicon One은 Cisco가 직접 설계한 네트워크 실리콘입니다.
G300 같은 102.4Tbps급 제품은 대형 AI 클러스터를 겨냥합니다.
핵심은 최고 숫자보다 실제 하이퍼스케일러가 대형 Ethernet 패브릭에 반복 채택하는가입니다.
InfiniBand가 강한 구간도 있지만 Ethernet은 표준성, 기존 운영 경험, 벤더 선택 폭이 장점입니다.
AI 클러스터에서 Ethernet 비중이 커질수록 Cisco에도 기회가 생깁니다.
3. 보안·관측성이 Cisco의 차별점이 될 수 있을까
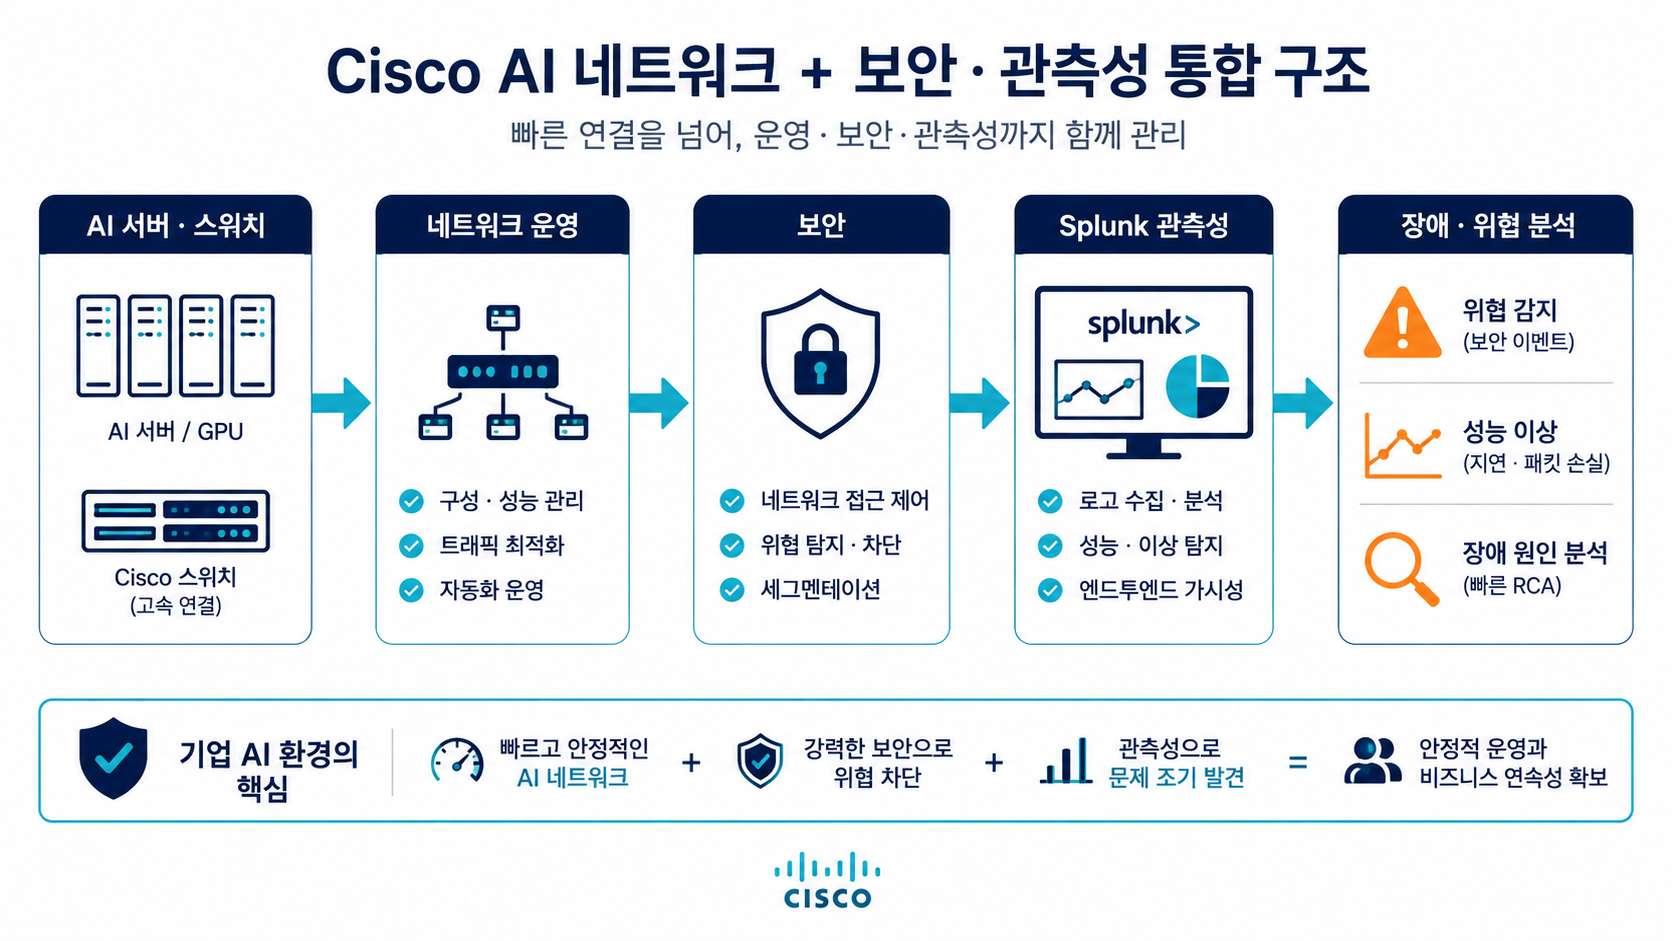
기업 AI 환경에서는 네트워크만 빠르면 끝나지 않습니다.
누가 접속했는지, 어느 구간에서 지연이 생겼는지, 보안 위협이 있는지까지 한 화면에서 확인해야 합니다.
Cisco는 네트워크와 보안, Splunk 기반 관측성을 하나의 운영 체계로 묶으려 합니다.
이 부분은 순수 AI 패브릭 경쟁과 조금 다릅니다.
기업 고객은 기존 네트워크·보안 정책과 잘 맞는 솔루션을 선호하기 때문에 Cisco의 설치 기반이 장점이 될 수 있습니다. 반대로 하이퍼스케일러는 화이트박스와 자체 설계를 늘릴 수 있어 모든 AI 수요가 Cisco 장비로 연결되는 것은 아닙니다.
Arista는 데이터센터 Ethernet 운영에서 강하고, NVIDIA는 InfiniBand와 Spectrum-X를 보유합니다. Broadcom은 스위치 칩에 강하며 대형 클라우드 고객은 화이트박스·자체 설계를 확대할 수 있습니다.
4. 앞으로 어떤 숫자를 보면 될까
Cisco의 AI 성장성을 볼 때는 AI 인프라 주문, 실제 AI 관련 매출, Silicon One 채택, 총이익률·영업마진, 보안·Splunk 성장, FCF 정도면 충분합니다.
특히 주문이 늘어도 출하가 늦거나 가격 경쟁으로 마진이 낮아지면 기대만큼 주주가치가 늘지 않을 수 있습니다.
| 시나리오 | 확인할 신호 |
|---|---|
| 성장 가속 | AI 주문 반복, Silicon One 확대, Ethernet 점유율 상승, 보안·Splunk 동반 성장 |
| 기준 | AI 매출은 커지지만 프로젝트 일정과 경쟁으로 분기별 변동 |
| 성장 둔화 | 하이퍼스케일러 주문 둔화, 화이트박스 확대, 가격 경쟁으로 마진 압박 |
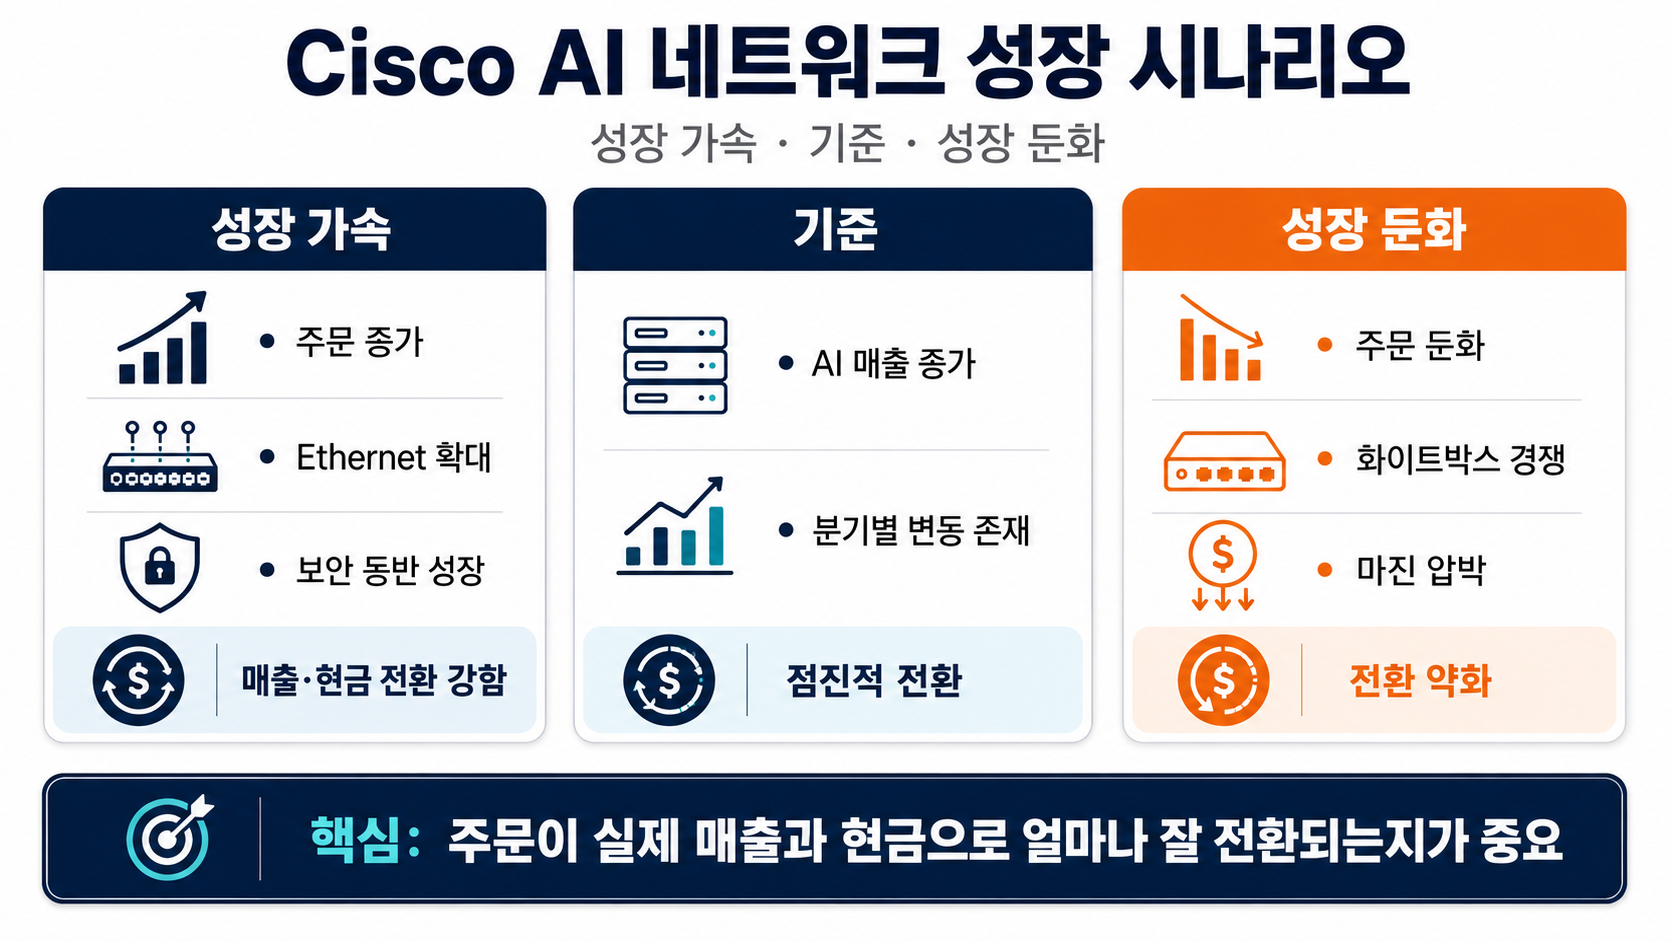
Cisco의 AI 기회는 분명하지만 네트워크 시장이 커진다는 사실만으로 투자 논리가 완성되지는 않습니다. 하이퍼스케일러 주문 → 실제 출하·매출 → 마진 → 보안·관측성 반복 매출 → FCF로 연결되는 증거가 계속 나와야 합니다.
이 흐름이 유지되면 AI 네트워크는 Cisco의 전통 사업을 보완하는 새로운 성장축이 될 수 있습니다.
※ 이 글은 기업·산업 구조를 이해하기 위한 정보성 분석이며 특정 종목의 매수·매도를 권유하지 않습니다.
'네트워크·보안' 카테고리의 다른 글
| Cisco AI 인프라 사업은 어떻게 성장할까? AI 주문·매출·FCF 구조 (0) | 2026.08.30 |
|---|