Cisco는 쉽게 말해 기업과 데이터센터에서 서버·PC·인터넷을 서로 연결하는 네트워크 장비와 보안 소프트웨어를 파는 회사입니다.
최근에는 AI 데이터센터용 고속 네트워크 주문이 크게 늘면서 오래된 네트워크 기업에서 다시 성장하는 기업으로 바뀔 수 있을지가 핵심입니다.
AI 데이터센터를 큰 공장이라고 보면 Cisco는 서버 사이의 초고속 도로와 교통제어 장비를 공급합니다. hyperscaler는 AWS·Microsoft·Google 같은 초대형 클라우드 사업자, FCF는 사업 운영과 설비투자 후 실제로 남는 현금입니다.
FY2026 매출은 US$63.3B로 12% 증가했고 GAAP 영업이익률은 24.3%였습니다.
Q4 제품 주문은 35%, 네트워킹 제품 주문은 40% 늘었습니다.
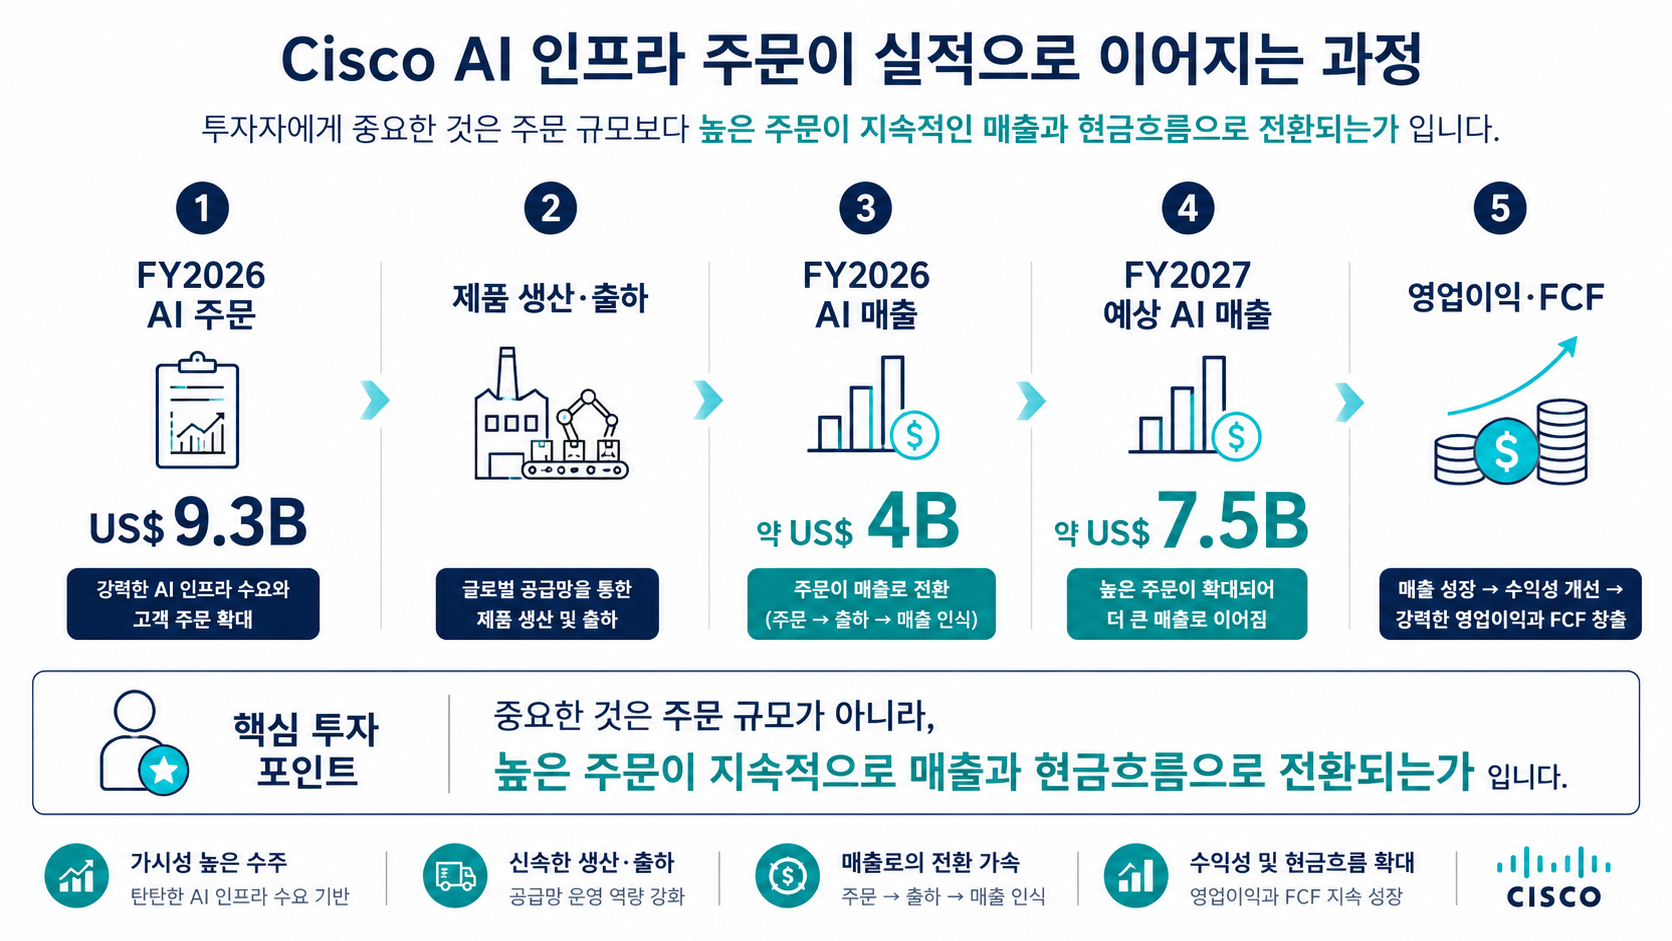
초대형 클라우드 고객 대상 AI 인프라 주문은 FY2026에 US$9.3B, 실제 AI 인프라 매출은 약 US$4B였습니다. FY2026 FCF도 약 US$12.8B로 강했습니다.
장기적으로는 AI 주문이 실제 반복 매출로 전환되고 기존 네트워크·보안 사업의 현금창출력까지 함께 유지되는지가 핵심입니다.
1. Cisco는 어떤 회사인가
Cisco는 네트워크 스위치·라우터에서 출발해 지금은 보안, 관측성, 협업 소프트웨어까지 함께 판매합니다.
AI 데이터센터에서는 고속 네트워크 칩, 스위치 장비, 광통신 부품, 운영 소프트웨어를 묶어 공급합니다.
초대형 클라우드 사업자에는 대규모 AI 데이터센터 네트워크를 공급하고, 일반 기업에는 검증된 서버·네트워크·보안 구성을 패키지처럼 제공할 수 있다는 점이 강점입니다.
초보자는 네 가지만 보면 됩니다.
① AI 주문이 실제 매출로 전환되는가
② 기존 네트워크 제품도 계속 성장하는가
③ 보안·소프트웨어 반복매출이 늘어나는가
④ FCF가 안정적으로 유지되거나 다시 증가하는가
2. 최근 3년 실적과 FCF는 어떻게 변했나
| 회계연도 | 매출 | GAAP 영업이익률 | 영업현금흐름 | FCF |
| FY2024 | US$53.8B | 24.3% | US$10.9B | US$10.2B |
| FY2025 | US$56.7B | 22.1% | US$14.2B | US$13.3B |
| FY2026 | US$63.3B | 24.3% | US$14.2B | US$12.8B |
FY2024의 매출 감소 이후 2025년에 회복했고, FY2026에는 성장률이 12%로 가속됐습니다.
영업마진도 24.3%로 회복했습니다.
FCF는 약 US$12.8B로 전년보다 소폭 감소했지만 여전히 매출의 20% 수준입니다.
Cisco가 AI 장비 투자를 확대해도 기존 네트워킹·보안·서비스 사업에서 안정적인 현금을 만드는 구조가 강점입니다.
3. FY2026 AI 주문은 얼마나 의미가 큰가
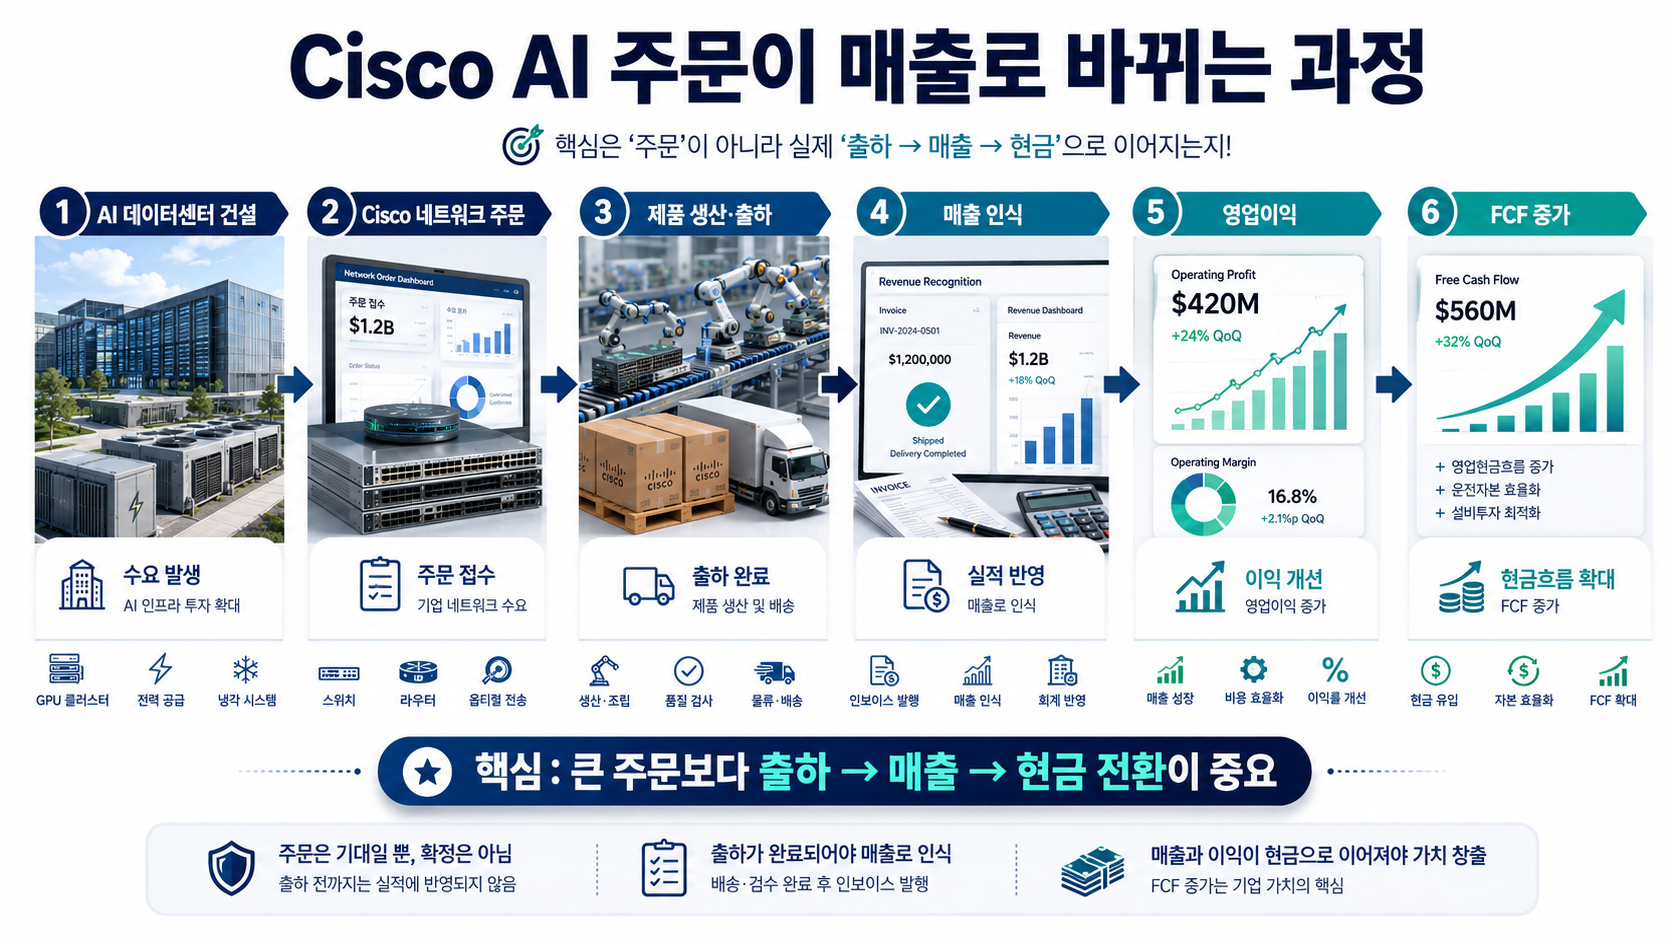
Q4 FY2026에 초대형 클라우드 고객의 AI 인프라 주문이 US$4B 들어오면서 연간 주문은 US$9.3B에 도달했습니다. FY2026 실제 AI 인프라 매출은 약 US$4B였습니다.
즉 주문이 먼저 쌓이고 실제 제품을 출하하면서 매출로 인식되는 구조입니다.
주문이 매출보다 훨씬 크다는 점은 향후 성장 가시성을 높여줍니다.
다만 이 수치는 G300이나 Nexus 한 제품만의 주문이 아니라 실리콘·시스템·광학 등 여러 AI 인프라 구성요소를 포함할 수 있습니다.
Q4 전체 제품 주문도 35% 증가했고 hyperscaler를 제외해도 25% 성장했습니다.
네트워킹 제품 주문은 40% 증가해 AI 수요만이 아니라 네트워크 업그레이드 사이클도 동시에 강해진 상태입니다.
AI 주문 자체보다 주문 → 매출 → 제품 마진 → FCF로 전환되는 속도를 확인해야 합니다.
주문이 늘어도 가격 경쟁이나 공급망 비용이 커지면 주주가치 증가 속도는 다를 수 있습니다.
4. Silicon One·Nexus는 어떻게 성장동력이 될까
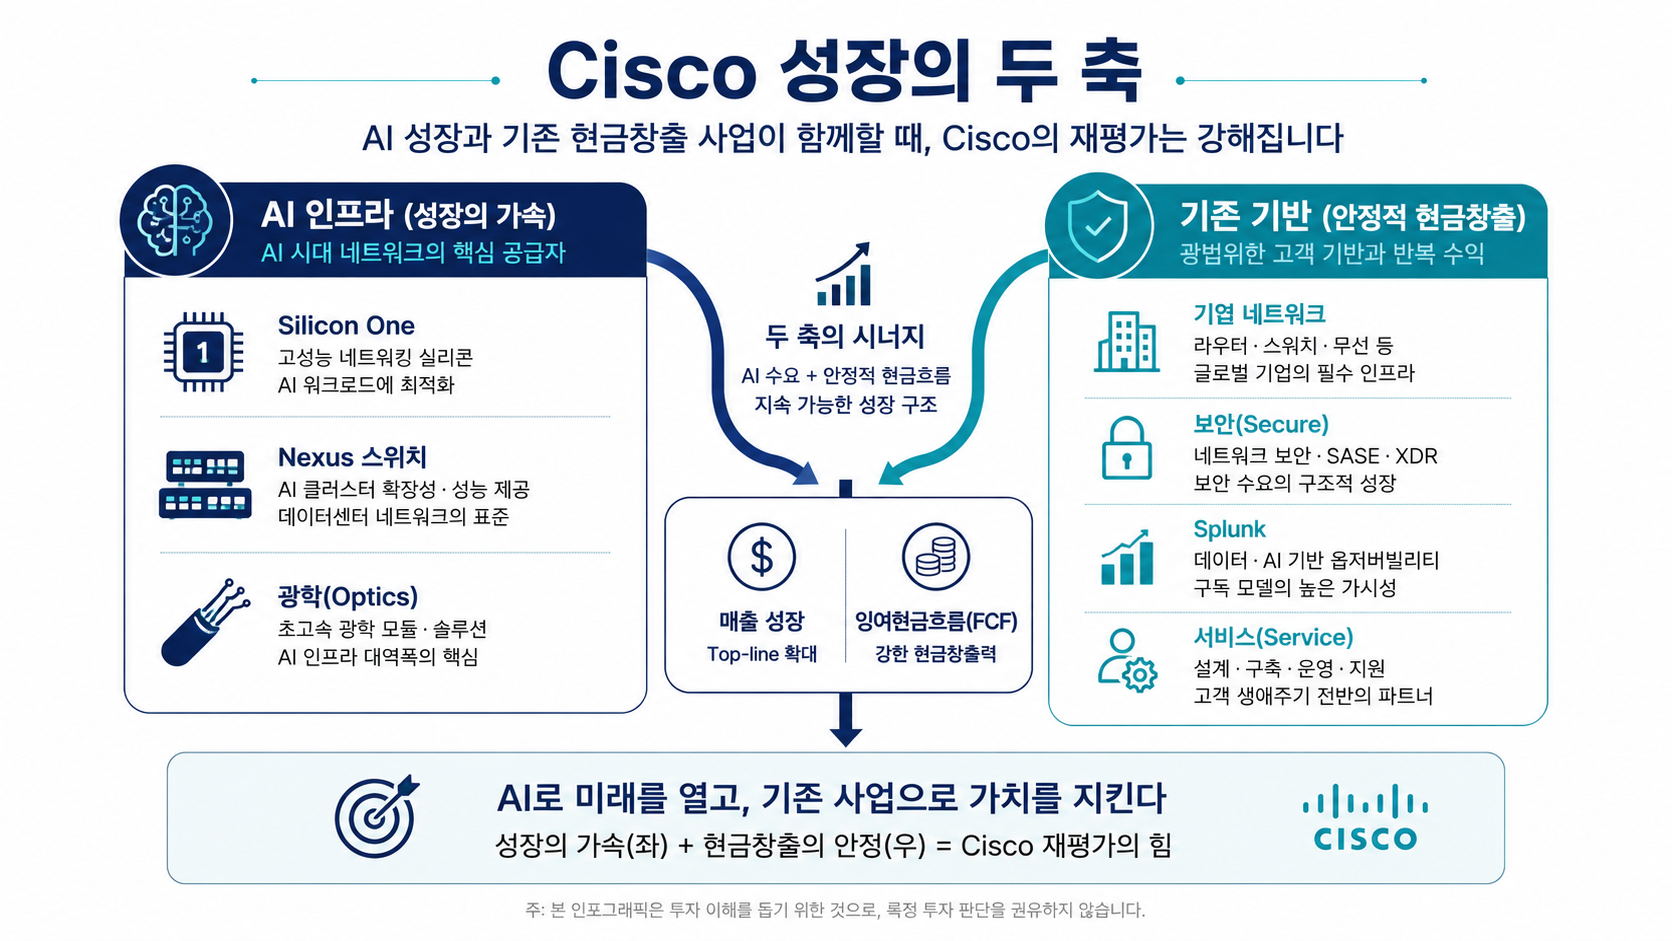
Silicon One은 Cisco가 설계한 고속 네트워크 칩이고, Nexus·Cisco 8000은 이 칩을 활용한 스위치 장비입니다.
여기에 광통신 부품과 운영 소프트웨어를 더해 AI 서버끼리 대량의 데이터를 빠르게 주고받도록 합니다.
이 전략의 장점은 부품 하나가 아니라 실리콘부터 시스템·광학·운영까지 한 회사가 검증하고 지원할 수 있다는 점입니다. hyperscaler는 대규모 AI 패브릭을 빠르게 확장할 수 있고, 일반 기업은 직접 네트워크를 설계하지 않고 검증된 AI POD 형태로 도입할 수 있습니다.
하지만 Arista의 EOS 기반 Ethernet, NVIDIA의 GPU+Spectrum-X 통합, Broadcom 기반 화이트박스와 경쟁해야 합니다. 기술 우위가 곧바로 높은 마진으로 연결된다고 가정하면 안 됩니다.
Silicon One 성능보다 AI 주문의 반복성, 네트워킹 매출 성장률, 제품 gross margin, hyperscaler 고객 확대를 투자 지표로 보는 편이 더 직접적입니다.
5. AI 외 기존 사업이 왜 중요한가
Cisco의 투자 논리가 순수 AI 네트워크 기업과 다른 점은 기존 기업 네트워크·보안·협업·관측성 사업이 큰 현금흐름 기반이라는 것입니다. FY2026 네트워킹 매출은 약 US$34.7B로 22% 증가했습니다.
Splunk를 포함한 보안·관측성 소프트웨어는 장비 매출보다 반복 매출 비중을 높이고 고객당 제품 범위를 넓히는 역할을 합니다. AI 트래픽이 늘수록 네트워크뿐 아니라 보안·가시성 수요도 같이 늘 수 있습니다.
반대로 기존 사업이 둔화되면 AI 매출이 빠르게 늘어도 회사 전체 성장률은 제한될 수 있습니다.
그래서 Cisco는 AI 주문과 기존 네트워킹 회복을 동시에 확인해야 하는 종목입니다.
6. 성장의 질은 무엇으로 판단할까
Cisco의 성장성을 볼 때는 현재 주가보다 AI 주문, AI 인프라 실제 매출, 네트워킹 제품 성장률, 보안·소프트웨어 반복매출, 영업마진과 FCF를 함께 보는 편이 좋습니다.
AI 주문이 빠르게 늘어도 기존 기업 네트워크 매출이 둔화되거나 제품 마진이 낮아지면 회사 전체 성장률은 제한될 수 있습니다.
반대로 AI 매출 증가 + 기존 네트워크 회복 + 보안 소프트웨어 확대 + FCF 유지가 이어지면 성장 구조가 더 강해집니다.
AI 주문이 늘고 → 실제 출하와 매출이 늘고 → 기존 사업도 성장하고 → FCF가 유지되는가?
이 네 단계가 함께 이어지는지를 보면 Cisco의 재성장이 일시적인지 구조적인지 판단하기 쉽습니다.
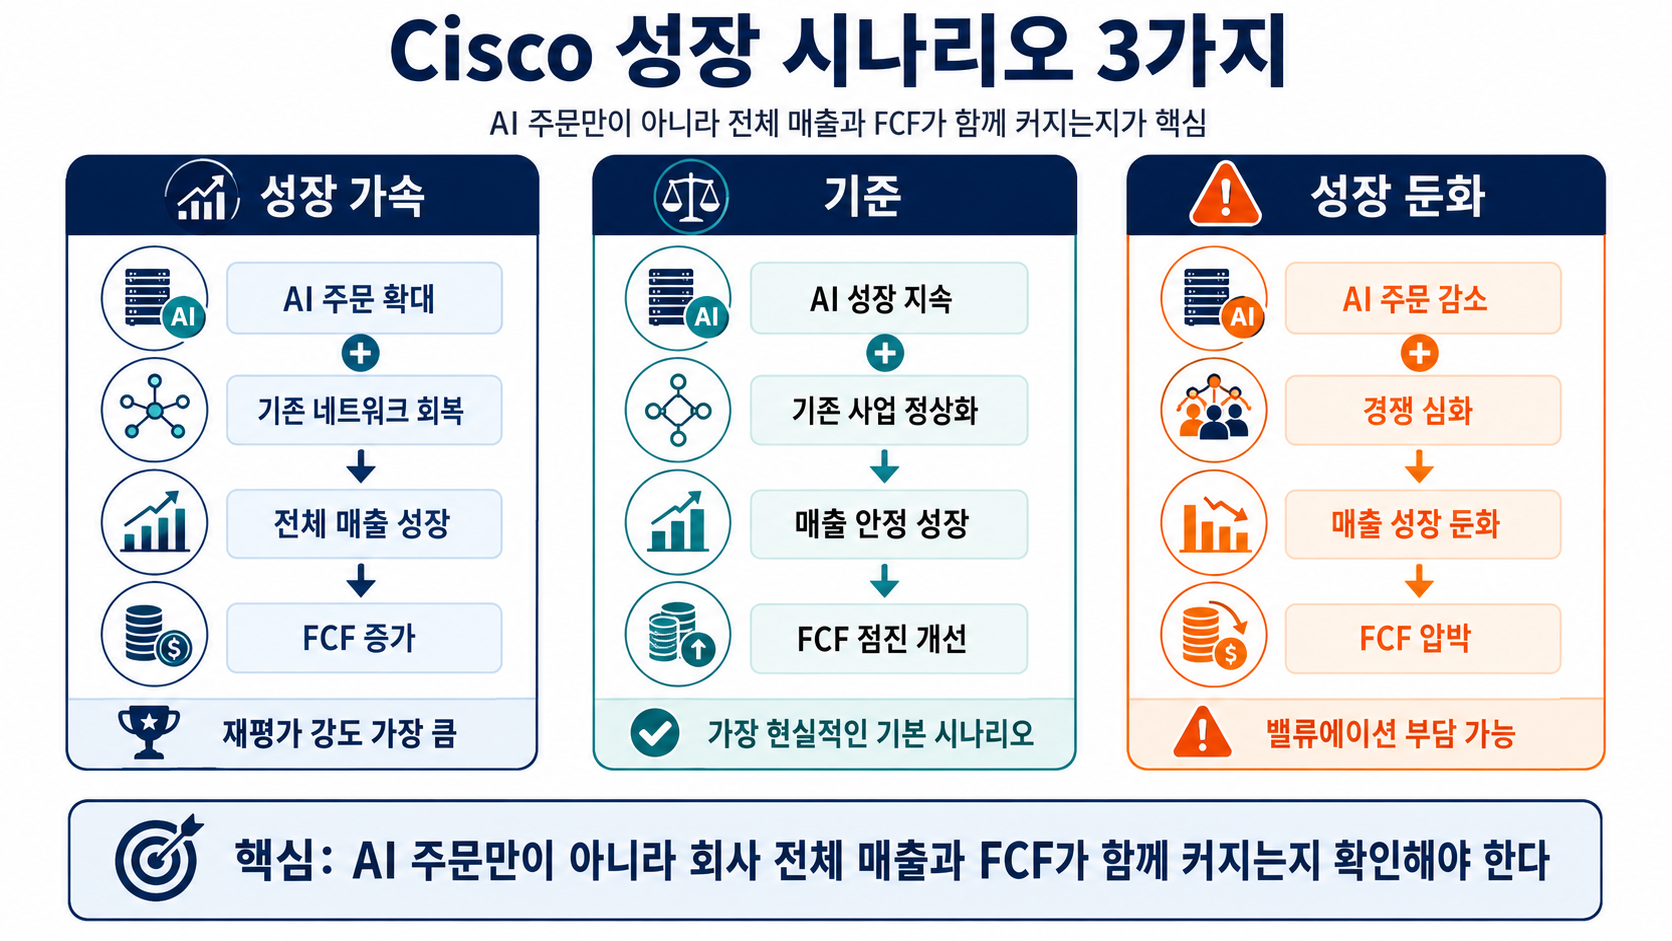
7. 성장 가속·기준·둔화 시나리오로 보면
| 시나리오 | 무엇이 벌어져야 하나 | 사업 의미 |
| 성장 가속 | AI 매출 빠른 증가, 네트워킹 주문 강세, 보안· 소프트웨어 성장, FCF 재증가 |
AI와 기존 사업이 동시에 회사 전체 성장률을 높임 |
| 기준 | AI 매출은 성장하지만 네트워킹 주문은 점차 정상화 | 강한 현금흐름을 바탕으로 완만한 성장 지속 |
| 성장 둔화 | 초대형 고객 AI 주문 둔화, Arista·NVIDIA·화이트박스 경쟁 심화, 기업 IT 투자 둔화 |
AI 성장만으로 기존 사업 둔화를 상쇄하기 어려울 수 있음 |
Cisco의 투자 논리는 “AI 네트워크에서 1등이 되는가”보다 기존 거대한 고객 기반에 AI·보안·관측성을 추가해 회사 전체 성장률을 구조적으로 높일 수 있는가입니다.
8. 앞으로 투자자가 계속 확인할 리스크
① hyperscaler AI 주문
② AI 인프라 실제 매출
③ 네트워킹 제품 주문 성장률
④ GAAP·Non-GAAP 영업마진
⑤ FCF
⑥ Splunk·보안 반복 매출
⑦ Arista·NVIDIA·Broadcom 경쟁
⑧ 배당·자사주와 주식 수 변화입니다.
특히 FY2026의 주문 성장률이 매우 높았기 때문에 향후에는 절대 주문액보다 높아진 기저에서도 반복 성장할 수 있는가가 중요합니다.
Cisco의 장기 성장 포인트는 FY2026 AI 인프라 주문 US$9.3B가 실제 매출로 전환되기 시작했고, 동시에 기존 네트워킹 제품 주문과 매출도 회복됐다는 점입니다.
초보자는 Silicon One 같은 기술명보다 ‘AI 주문이 실제 매출이 되고 → 기존 사업도 성장하며 → FCF가 유지되는가’를 보면 됩니다.
'네트워크·보안' 카테고리의 다른 글
| Cisco는 AI 네트워크에서 무엇이 강할까? (0) | 2026.07.09 |
|---|