Meta가 MTIA 같은 자체 AI 칩을 만드는 이유는 반도체 회사가 되기 위해서가 아닙니다. Facebook·Instagram·Reels·광고·Meta AI에서 반복되는 추천과 추론을 더 낮은 전력과 비용으로 처리해 전체 데이터센터 경제성을 높이기 위해서입니다.
2026년 2분기 Meta 매출은 US$60.8B로 전년 대비 28% 늘었고 광고 노출은 14%, 광고당 평균 가격은 12% 증가했습니다. AI 추천과 광고 최적화가 기존 사업 성장에 이미 연결되고 있다는 뜻입니다.
반면 같은 분기 CAPEX는 US$31.08B였고 연간 CAPEX 가이던스는 US$130~145B였습니다. 따라서 MTIA의 가치는 GPU를 몇 개 대체했느냐보다 막대한 AI 투자를 더 효율적으로 매출과 현금으로 바꾸는가로 판단해야 합니다.
1. 자체 AI 칩이 Meta의 광고 사업과 무슨 관계가 있을까
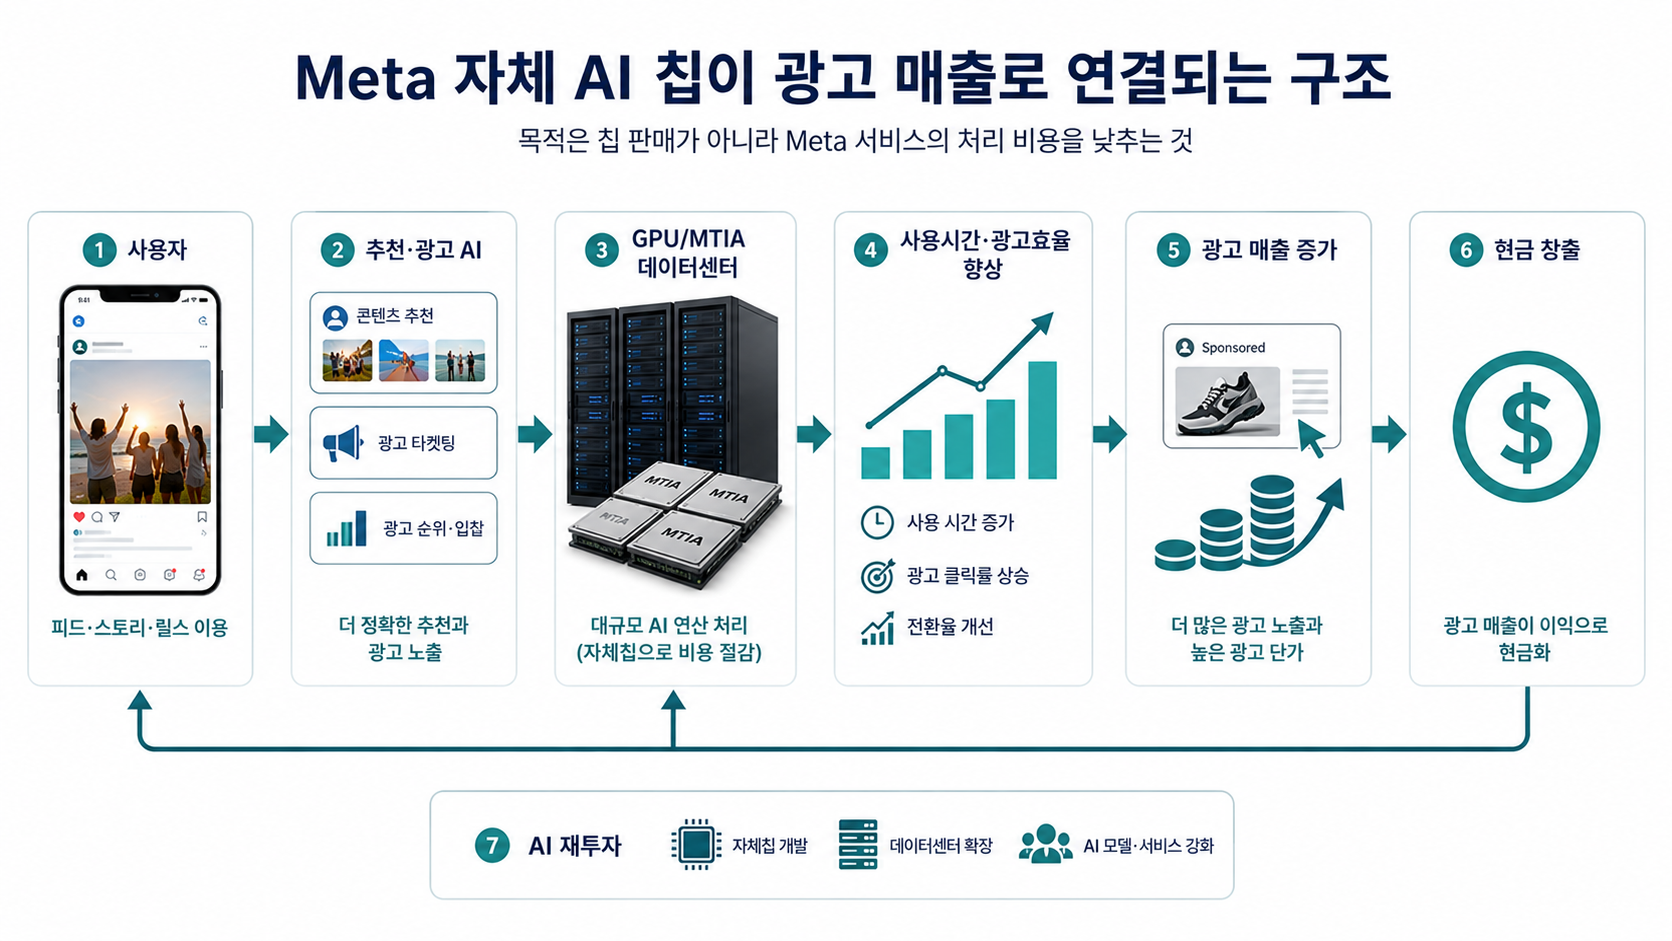
Meta의 대부분 매출은 광고에서 나옵니다.
AI는 어떤 게시물과 Reels를 보여줄지 결정하고 어떤 사용자에게 어떤 광고가 효과적인지도 계산합니다.
추천이 좋아지면 사용시간이 늘고 광고 정확도가 높아지면 광고주의 지불 의사도 커질 수 있습니다.
MTIA는 외부에 판매하는 반도체가 아니라 이 작업을 더 싸게 처리하기 위한 내부 생산설비에 가깝습니다.
돈의 흐름은 AI 요청 증가 → GPU·MTIA 인프라 확대 → 추천·광고 효율 개선 → 광고 매출 증가 → 현금 → AI 재투자로 이어집니다.
2. 왜 모든 AI 작업을 NVIDIA GPU로 처리하지 않을까
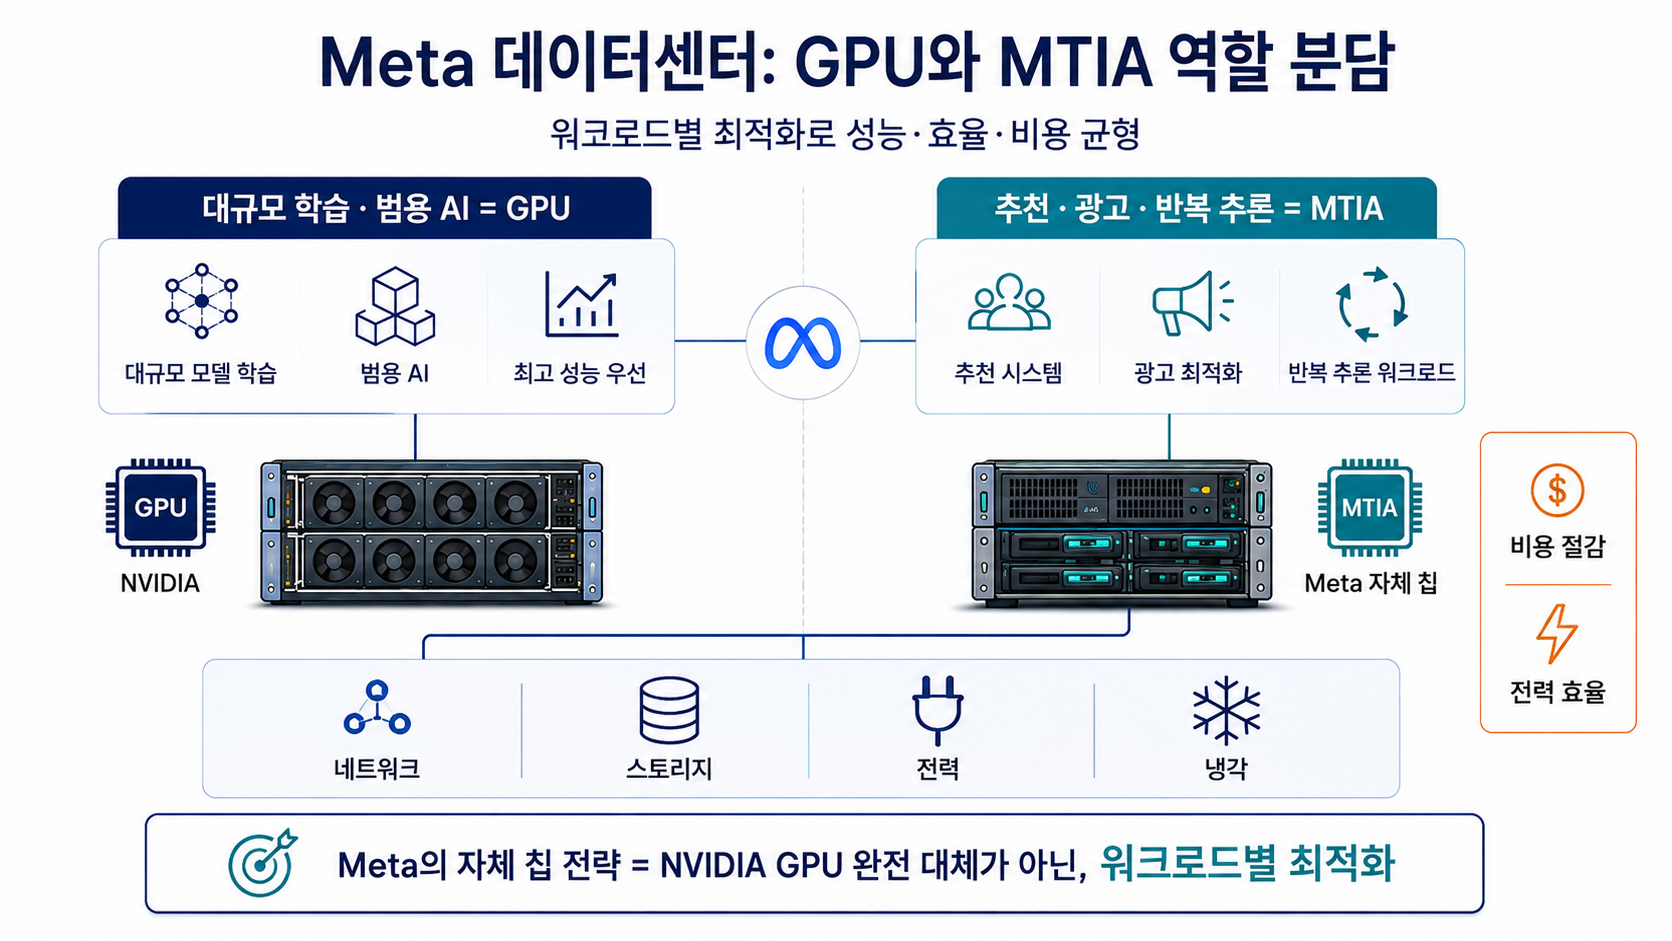
GPU는 다양한 AI 모델을 빠르게 개발하고 학습시키는 데 강하지만, 모든 반복 작업에 가장 경제적인 선택이라는 뜻은 아닙니다.
추천·랭킹·광고·일부 추론처럼 매일 같은 형태의 연산이 대규모로 반복되면 특정 작업에 맞춘 가속기가 전력과 비용을 낮출 수 있습니다.
Meta처럼 트래픽이 매우 큰 회사는 작은 효율 차이도 전체 데이터센터 비용에서 큰 금액이 됩니다.
자체 칩을 안정적으로 배치하면 GPU 공급 제약을 일부 완화하고 서버·전력·냉각 설계를 더 직접 통제할 수도 있습니다.
현실적인 구조는 GPU = 대규모 학습·범용 AI, MTIA = 반복 추천·광고·추론에 가깝습니다.
AI 사용량 자체가 빠르게 늘면 GPU 구매와 자체 칩 배치가 동시에 증가할 수도 있습니다.
3. MTIA가 성공해도 바로 FCF가 늘지 않는 이유
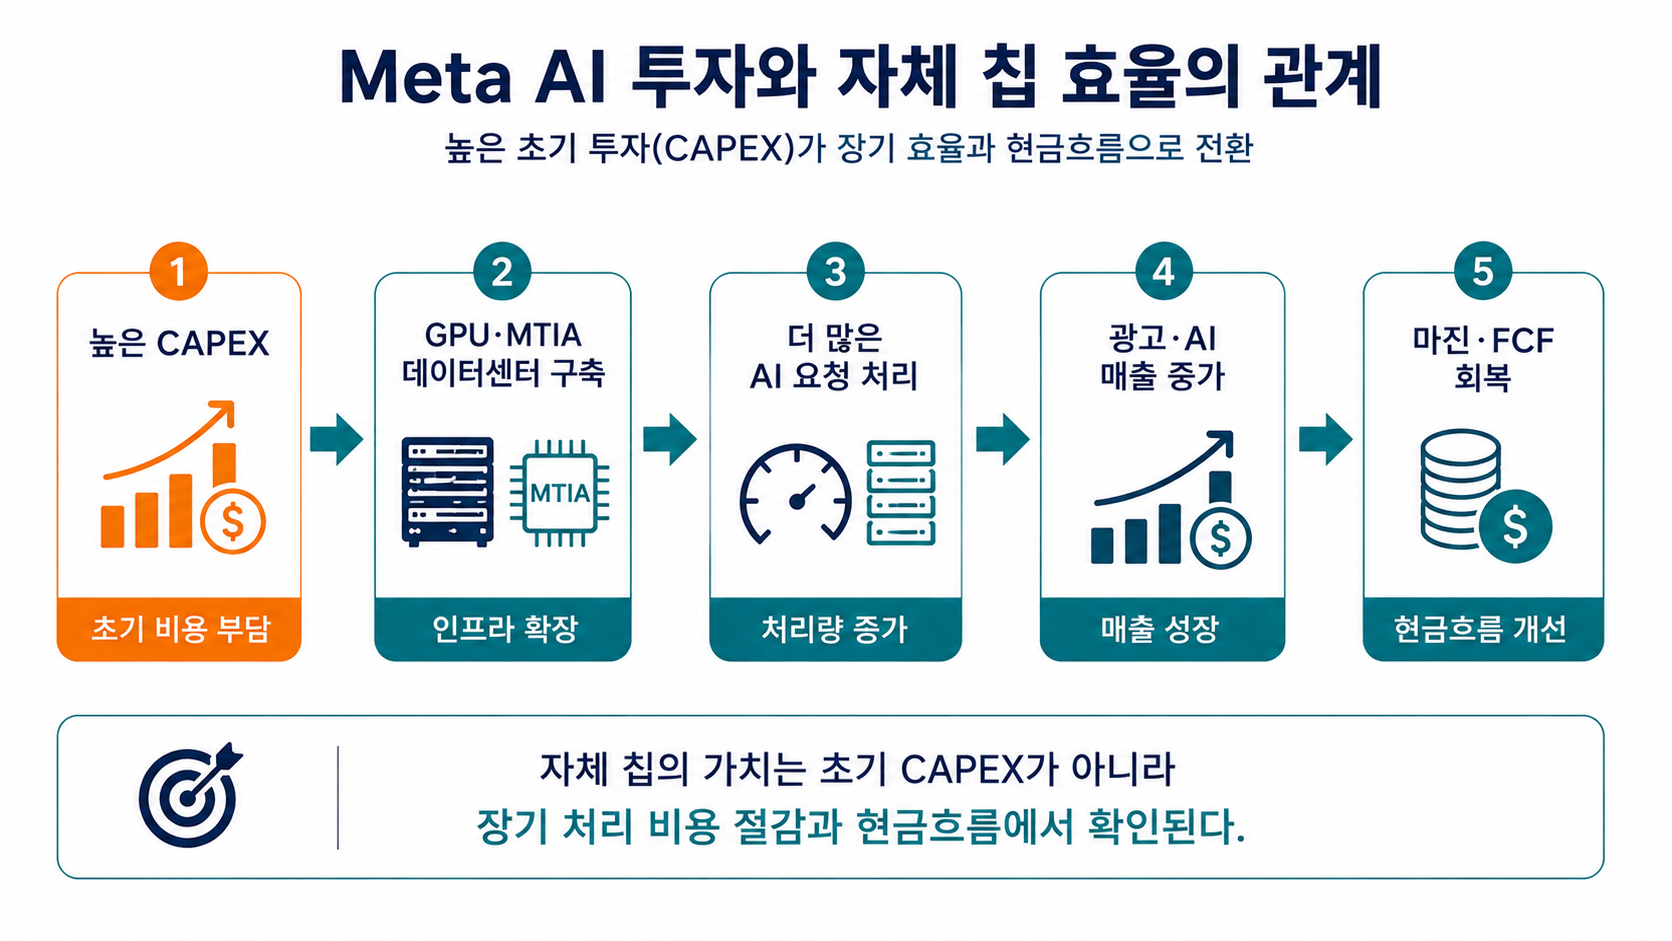
자체 칩은 단순히 칩 한 개의 전력 효율만 높이면 끝나는 프로젝트가 아닙니다.
R&D, 서버 설계, 소프트웨어, 네트워크, 데이터센터 구축 비용이 함께 들어갑니다.
성능이 좋아도 PyTorch와 내부 운영 도구가 안정적으로 연결되지 않으면 대규모 배치가 어렵습니다.
| 지표 | 확인할 의미 |
|---|---|
| 광고 매출·광고당 가격 | AI가 실제 수익화에 기여하는지 |
| 영업이익률 | AI 운영비 증가를 수익이 흡수하는지 |
| CAPEX | GPU·MTIA·데이터센터 투자 부담 |
| 감가상각 | 과거 투자가 앞으로 비용으로 반영되는 정도 |
| FCF | AI 투자 후 실제 현금이 얼마나 남는지 |
즉 MTIA의 성공은 칩 벤치마크보다 AI 요청당 비용을 낮추고 광고·AI 서비스 성장률을 유지하면서 장기적으로 마진과 FCF를 회복시키는가에서 증명됩니다.
4. 앞으로 무엇을 보면 자체 칩 전략을 평가할 수 있을까
가장 먼저 볼 숫자는 광고 성장률, 영업마진, CAPEX, 감가상각, FCF입니다.
여기에 MTIA가 추천·광고에서 생성형 AI 추론까지 실제 서비스 배치를 넓히는지도 확인하면 됩니다.
자체 칩 확대가 NVIDIA 수요를 곧바로 없애는 것은 아닙니다.
AI 사용량이 더 빠르게 늘면 두 종류의 가속기가 함께 증가할 수 있습니다.
다만 장기적으로 반복 추론의 일부가 자체 칩으로 이동하면 범용 GPU가 가져갈 몫은 달라질 수 있습니다.
| 시나리오 | 확인할 신호 |
|---|---|
| 성장 가속 | 광고 고성장, MTIA 배치 확대, 요청당 비용 하락, CAPEX 증가율 안정과 FCF 회복 |
| 기준 | 광고는 성장하지만 GPU·MTIA·데이터센터 투자가 높은 수준으로 지속 |
| 성장 둔화 | 광고 둔화, 자체 칩 효율 개선 제한, 감가상각·전력비 증가, AI 수익화 지연 |

Meta의 MTIA는 판매용 반도체 사업이 아니라 광고와 AI 서비스를 더 효율적으로 운영하기 위한 내부 인프라 전략입니다.
MTIA·GPU 투자 → 추천·광고 효율 → 매출 증가 → 처리비용 절감 → 마진·FCF 개선이 실제 숫자로 이어질수록 자체 칩 전략의 가치가 커집니다.
결국 성공 여부는 칩 한 개의 스펙보다 Meta 전체 데이터센터의 자본 효율에서 드러납니다.
※ CAPEX·FCF 등 수치는 해당 공시 기간 기준입니다. 이 글은 기업 구조 이해를 위한 정보성 분석이며 특정 종목의 매수·매도를 권유하지 않습니다.
'반도체·컴퓨팅' 카테고리의 다른 글
| 삼성전자 파운드리는 TSMC와 무엇이 다를까? (0) | 2026.07.14 |
|---|---|
| Qualcomm과 Apple의 AI 스마트폰 전략은 무엇이 다를까? Snapdragon·온디바이스 AI 비교 (0) | 2026.07.13 |
| AMD EPYC는 AI 서버 CPU에서 무엇이 강할까? 코어·메모리·I/O·경쟁 분석 (0) | 2026.07.11 |
| Micron은 HBM 시장에서 무엇이 강할까? HBM4·미국 공급망·AI 메모리 분석 (0) | 2026.07.11 |
| Marvell은 AI 데이터센터 연결에서 무엇이 강할까? (0) | 2026.07.08 |