AI 반도체 경쟁은 설계 회사만으로 끝나지 않습니다.
NVIDIA·AMD·클라우드 사업자가 칩을 설계해도 실제 제품이 되려면 파운드리의 공정, 수율, 패키징을 통과해야 합니다.
삼성전자 파운드리와 TSMC의 차이도 단순한 ‘몇 나노’보다 고객이 설계부터 대량 양산까지 얼마나 안정적으로 갈 수 있느냐에서 갈립니다.
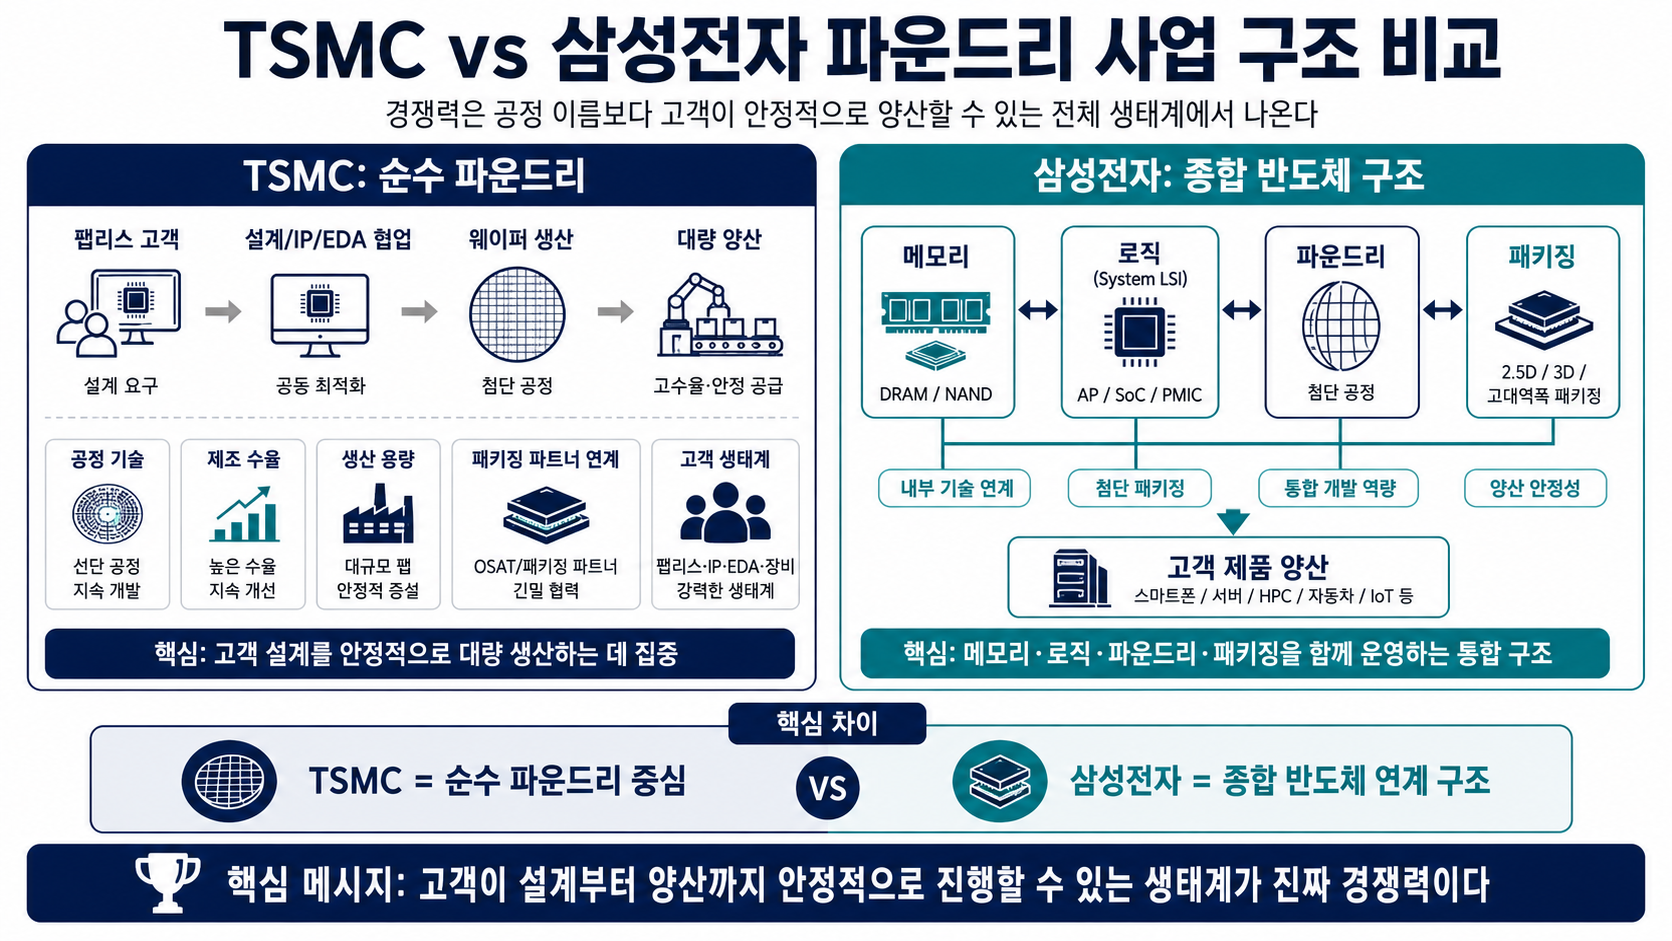
TSMC는 고객 칩 생산에 집중하는 순수 파운드리 성격이 강하고, 삼성전자는 메모리·로직·파운드리·패키징을 함께 가진 종합 반도체 회사입니다. 삼성의 기회는 GAA 경험과 HBM·패키징을 묶는 통합 공급입니다.
반대로 가장 중요한 과제는 수율, 대형 고객, 반복 양산, 가동률과 손익입니다.
기술 발표가 많아도 이 숫자가 따라오지 않으면 투자 논리는 약해집니다.
1. 삼성전자와 TSMC의 가장 큰 차이는 사업 구조다
TSMC는 고객의 설계를 대신 생산하는 데 집중합니다.
고객 입장에서는 자신의 제품과 직접 경쟁하는 완성 칩 사업이 거의 없다는 점이 장기 로드맵과 설계 정보를 맡길 때 장점이 됩니다.
삼성전자는 메모리, 모바일 AP, 이미지센서, 파운드리, 패키징을 한 회사 안에 갖고 있습니다.
이해관계 충돌 우려가 있을 수 있지만 AI 시대에는 로직 칩과 HBM, 첨단 패키징을 한 공급망으로 묶을 수 있다는 가능성도 생깁니다.
| 구분 | TSMC | 삼성전자 파운드리 |
|---|---|---|
| 사업 구조 | 순수 파운드리 중심 | 종합 반도체 |
| 강점 | 고객 기반·수율·패키징 생태계 | GAA 경험·메모리·로직 통합 가능성 |
| 핵심 과제 | 선단공정·패키징 생산능력 확대 | 수율·대형 고객·반복 양산 |
2. GAA와 2나노보다 수율·양산이 더 중요하다
삼성은 3나노에서 GAA를 먼저 양산에 적용했고 2나노급 공정으로 확대하고 있습니다.
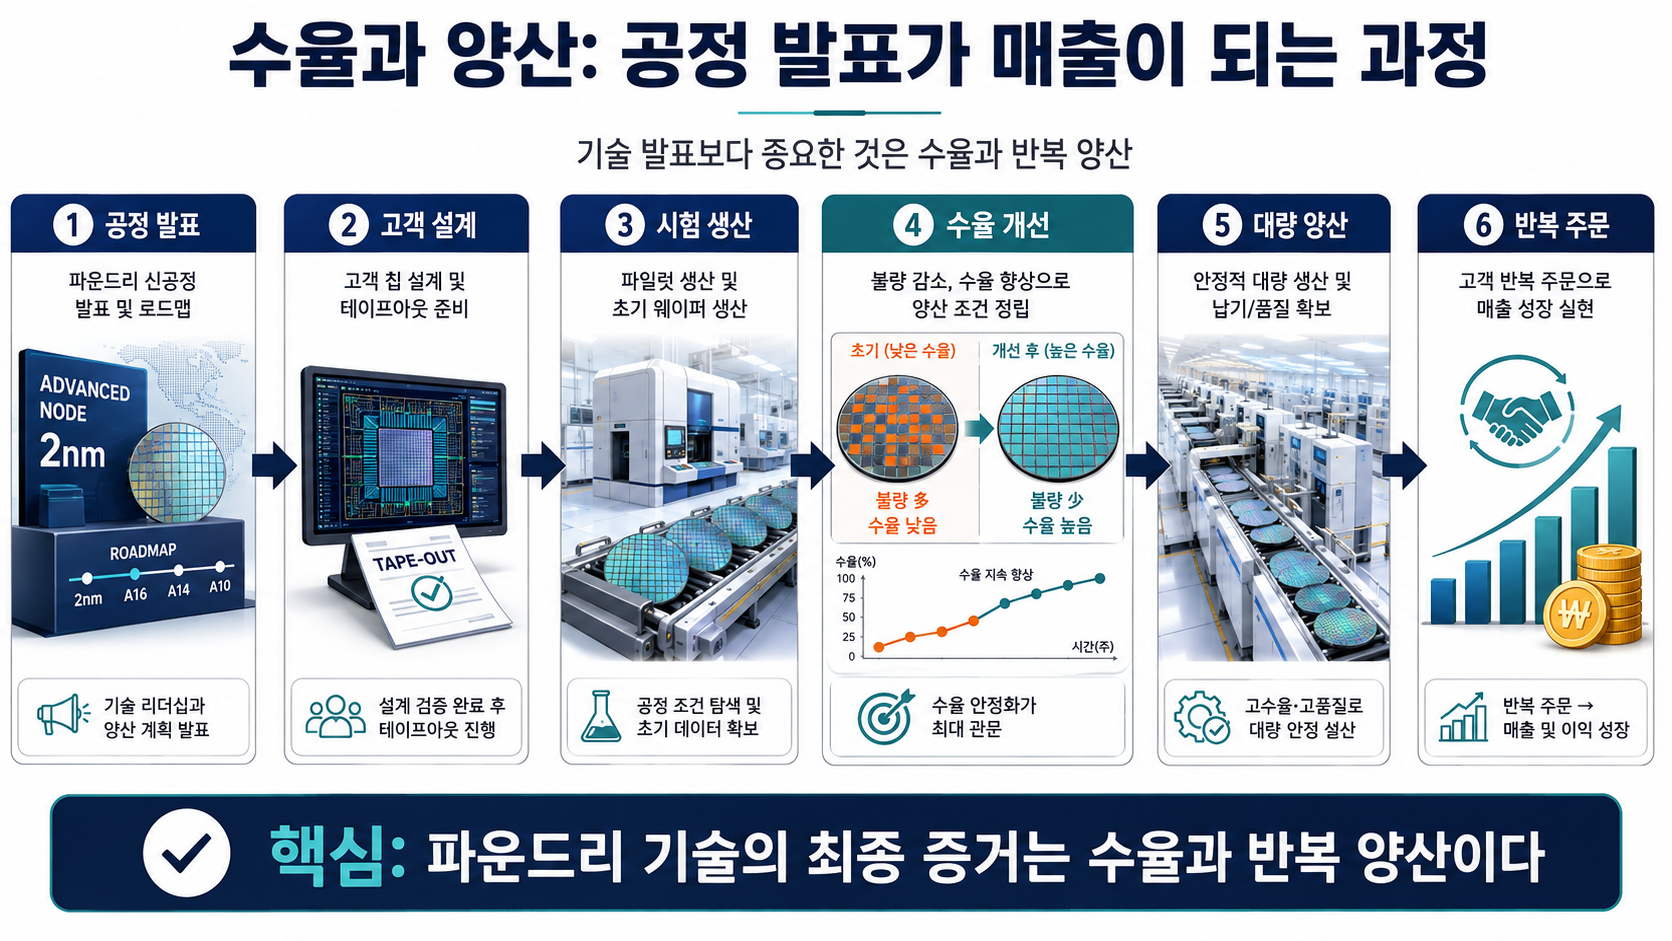
TSMC도 N2에서 나노시트 구조로 전환합니다. 하지만 투자자 입장에서는 누가 먼저 기술명을 발표했는지보다 고객 제품이 계획한 일정과 원가로 얼마나 많이 정상 출하되는지가 중요합니다.
대형 AI 칩은 다이 면적이 커 수율 변화가 원가에 큰 영향을 줍니다.
수율이 낮으면 같은 웨이퍼에서 판매 가능한 칩이 줄고, 고객은 납기와 비용 부담을 동시에 받습니다.
결국 선단공정 경쟁은 시험 생산에서 끝나는 것이 아니라 반복 주문과 높은 가동률로 이어져야 합니다.
선단공정 고객 수 · 실제 양산 제품 · 수율 관련 설명 · 가동률 · 파운드리 손익 · CAPEX를 함께 보면 기술 뉴스가 실적으로 이어지는지 판단하기 쉽습니다.
3. AI에서는 HBM과 첨단 패키징까지 같이 봐야 한다
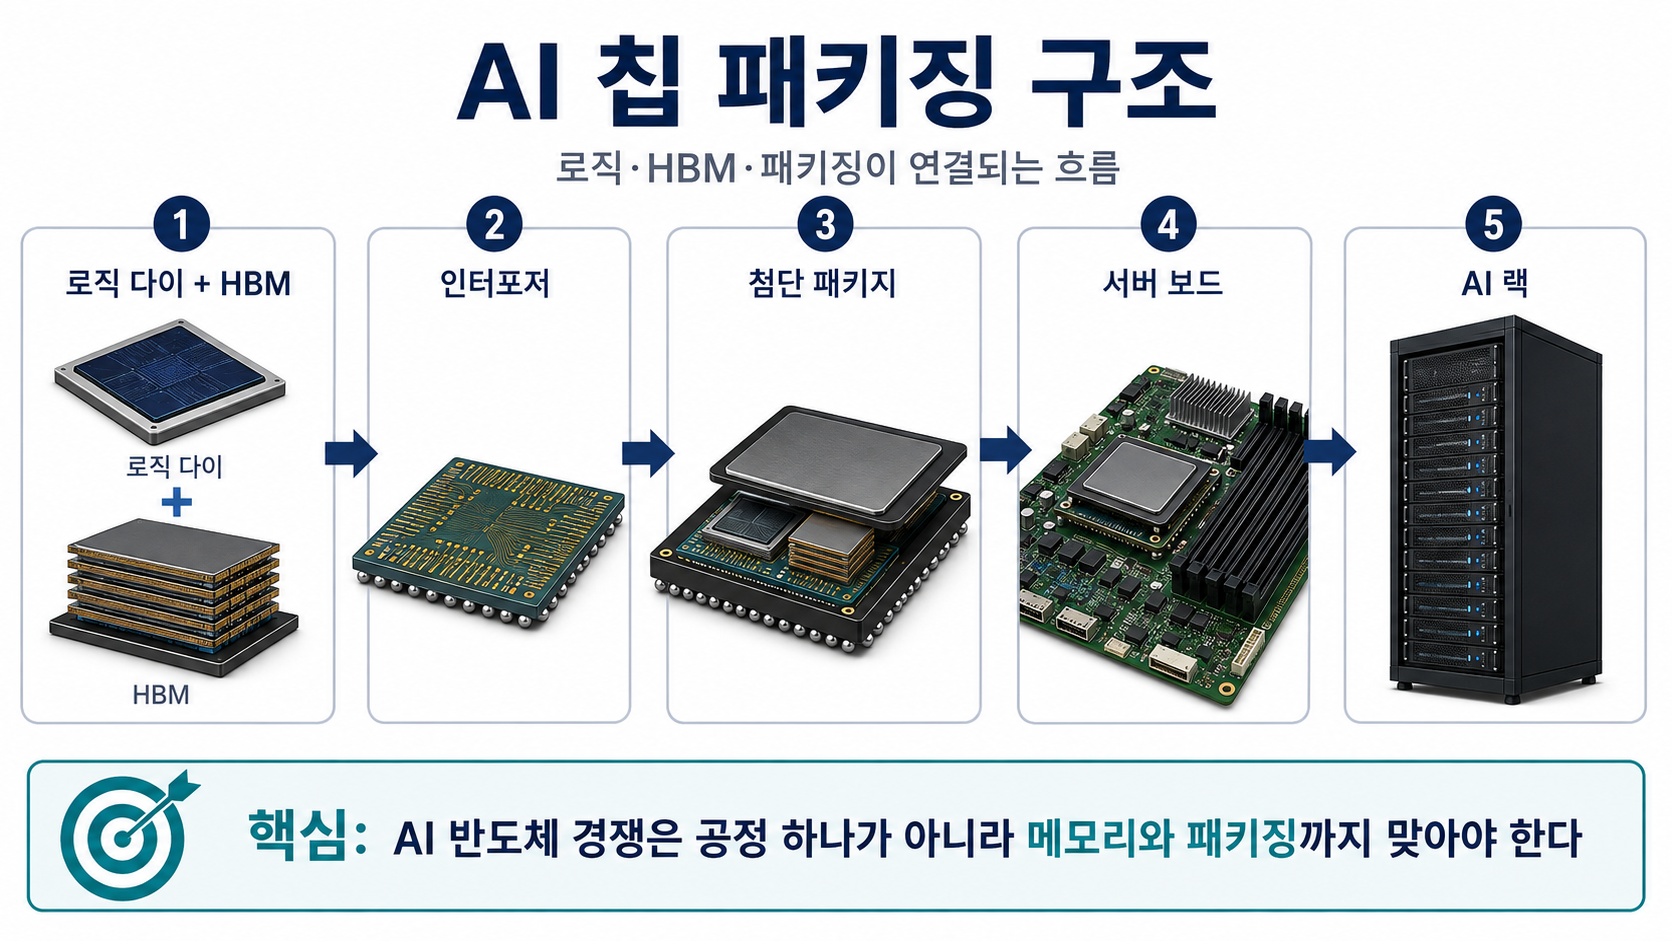
AI 가속기는 로직 다이 하나로 완성되지 않습니다.
여러 HBM과 인터포저, 기판을 연결하고 테스트와 열 관리까지 맞춰야 합니다.
그래서 TSMC의 CoWoS·3DFabric과 삼성의 메모리·파운드리·패키징 통합 전략이 함께 주목받습니다.
삼성의 장점이 실제 사업으로 이어지려면 HBM 공급과 로직 생산, 패키징을 같은 시기에 안정적으로 맞춰야 합니다.
통합 포트폴리오를 갖고 있다는 것과 고객이 반복해서 통합 공급을 선택한다는 것은 다른 문제입니다.
삼성전자는 미국 증시에 직접 상장된 대표 종목은 아니지만 미국 기술주 투자자에게도 중요한 공급망 변수입니다.
삼성의 선단공정과 패키징이 경쟁력을 높이면 미국 AI 반도체 기업의 공급 선택지와 가격 협상력이 달라질 수 있습니다.
4. 앞으로 무엇을 보면 경쟁력이 좋아지는지 알 수 있을까
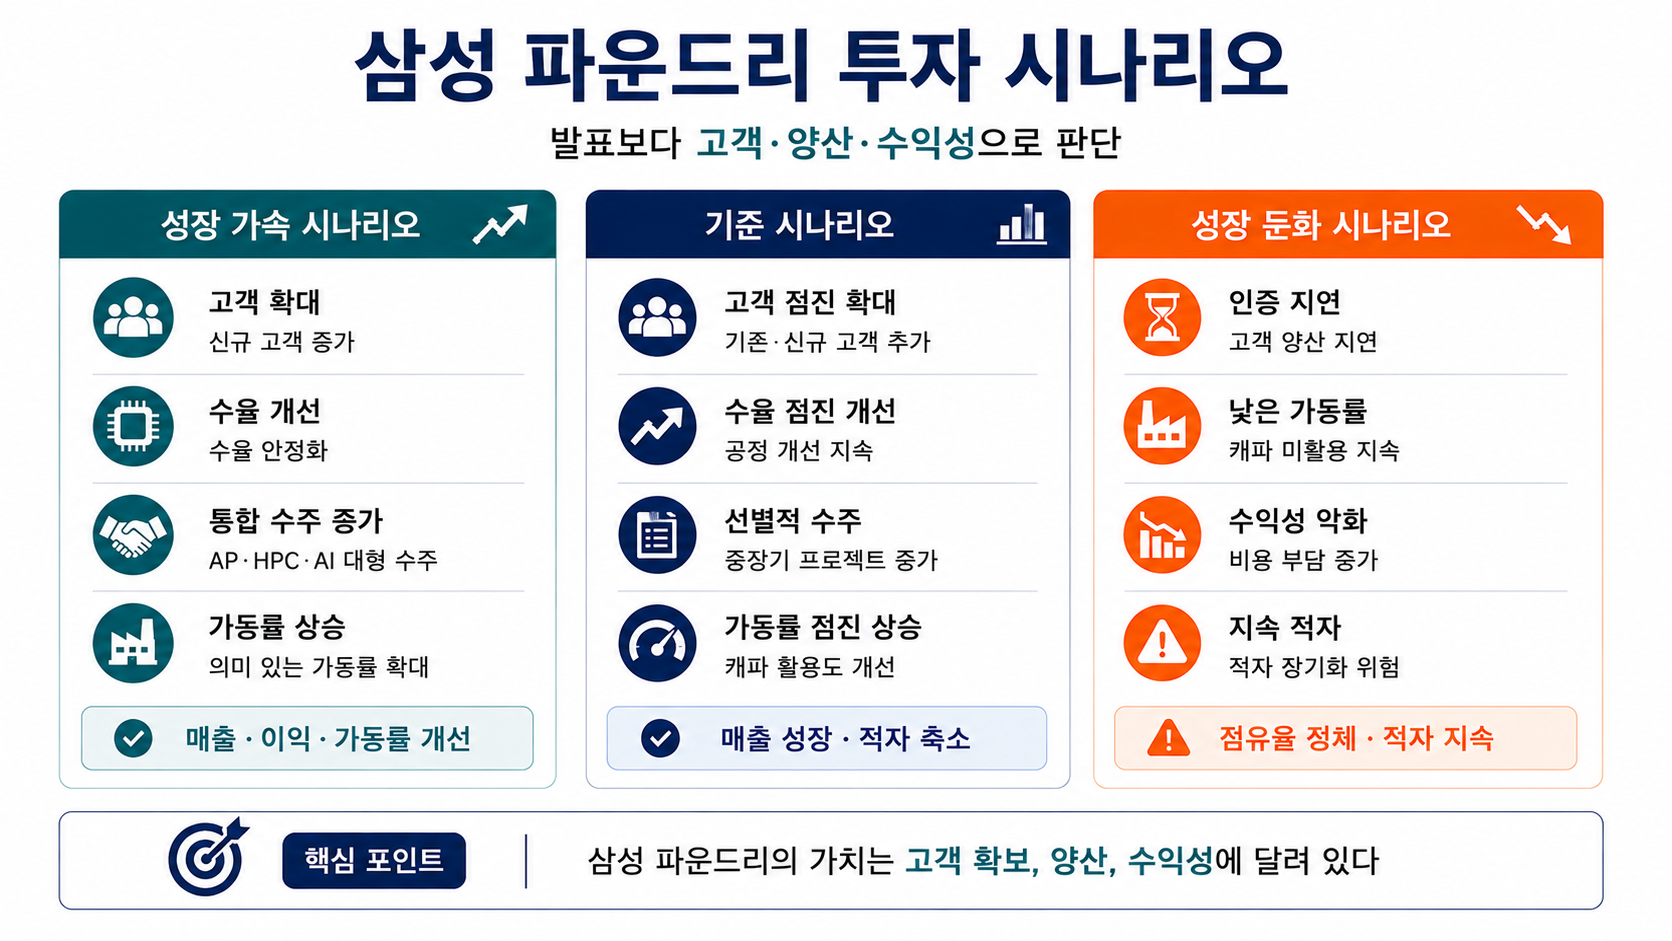
삼성 파운드리를 평가할 때는 대형 고객 이름보다 실제 양산, 가동률, 파운드리 손익, 첨단 패키징·HBM 동시 수주를 보는 편이 낫습니다.
삼성전자 전체 실적에는 메모리와 스마트폰 등 다른 사업이 섞이므로 파운드리 기술 뉴스와 회사 전체 이익을 바로 연결해서도 안 됩니다.
| 시나리오 | 확인되는 변화 |
|---|---|
| 성장 가속 | 2나노 대형 고객 확대, 수율 개선, HBM·패키징 통합 수주, 가동률 상승 |
| 기준 | 기술 로드맵은 진행되지만 고객 확대와 수율 개선이 점진적 |
| 성장 둔화 | 인증 지연, 낮은 가동률, 대형 고객 부족, 높은 CAPEX와 적자 지속 |
삼성전자 파운드리의 경쟁력은 ‘TSMC보다 몇 나노가 앞선다’는 한 문장으로 판단하기 어렵습니다.
GAA·선단공정과 HBM·패키징 역량이 실제 고객의 반복 양산으로 연결되고, 가동률과 손익이 함께 좋아지는가가 더 중요합니다.
이 흐름이 확인될수록 삼성의 통합 반도체 구조는 약점보다 강점으로 평가받을 가능성이 커집니다.
※ 기술·산업 구조를 이해하기 위한 정보성 분석이며 특정 종목의 매수·매도를 권유하지 않습니다.
'반도체·컴퓨팅' 카테고리의 다른 글
| 엔비디아 CUDA는 왜 AI 개발자들이 계속 사용할까? AI 인프라 생태계로 보는 이유 (1) | 2026.07.19 |
|---|---|
| AMD는 CPU와 GPU를 함께 가진 점이 강점일까? AI 인프라 관점에서 보는 포트폴리오 전략 (0) | 2026.07.17 |
| Qualcomm과 Apple의 AI 스마트폰 전략은 무엇이 다를까? Snapdragon·온디바이스 AI 비교 (0) | 2026.07.13 |
| Meta는 왜 자체 AI 칩을 만들까? MTIA·추천·추론 비용 분석 (0) | 2026.07.12 |
| AMD EPYC는 AI 서버 CPU에서 무엇이 강할까? 코어·메모리·I/O·경쟁 분석 (0) | 2026.07.11 |