Qualcomm과 Apple은 모두 AI 스마트폰의 핵심 기업이지만 돈을 버는 방식은 다릅니다.
Qualcomm은 여러 Android 제조사에 Snapdragon과 통신 기술을 공급하고, Apple은 자체 칩·iPhone·iOS·서비스를 하나의 생태계로 묶습니다.
그래서 같은 AI 기능을 봐도 투자자가 확인할 숫자는 달라집니다.
Qualcomm의 기회는 AI 스마트폰이 늘면서 프리미엄 Snapdragon 채택과 평균판매가격이 올라가는 것입니다. Apple은 경쟁사이지만 Apple의 AI 기능이 잘 팔린다고 Qualcomm 매출이 직접 늘어나는 구조는 아닙니다.
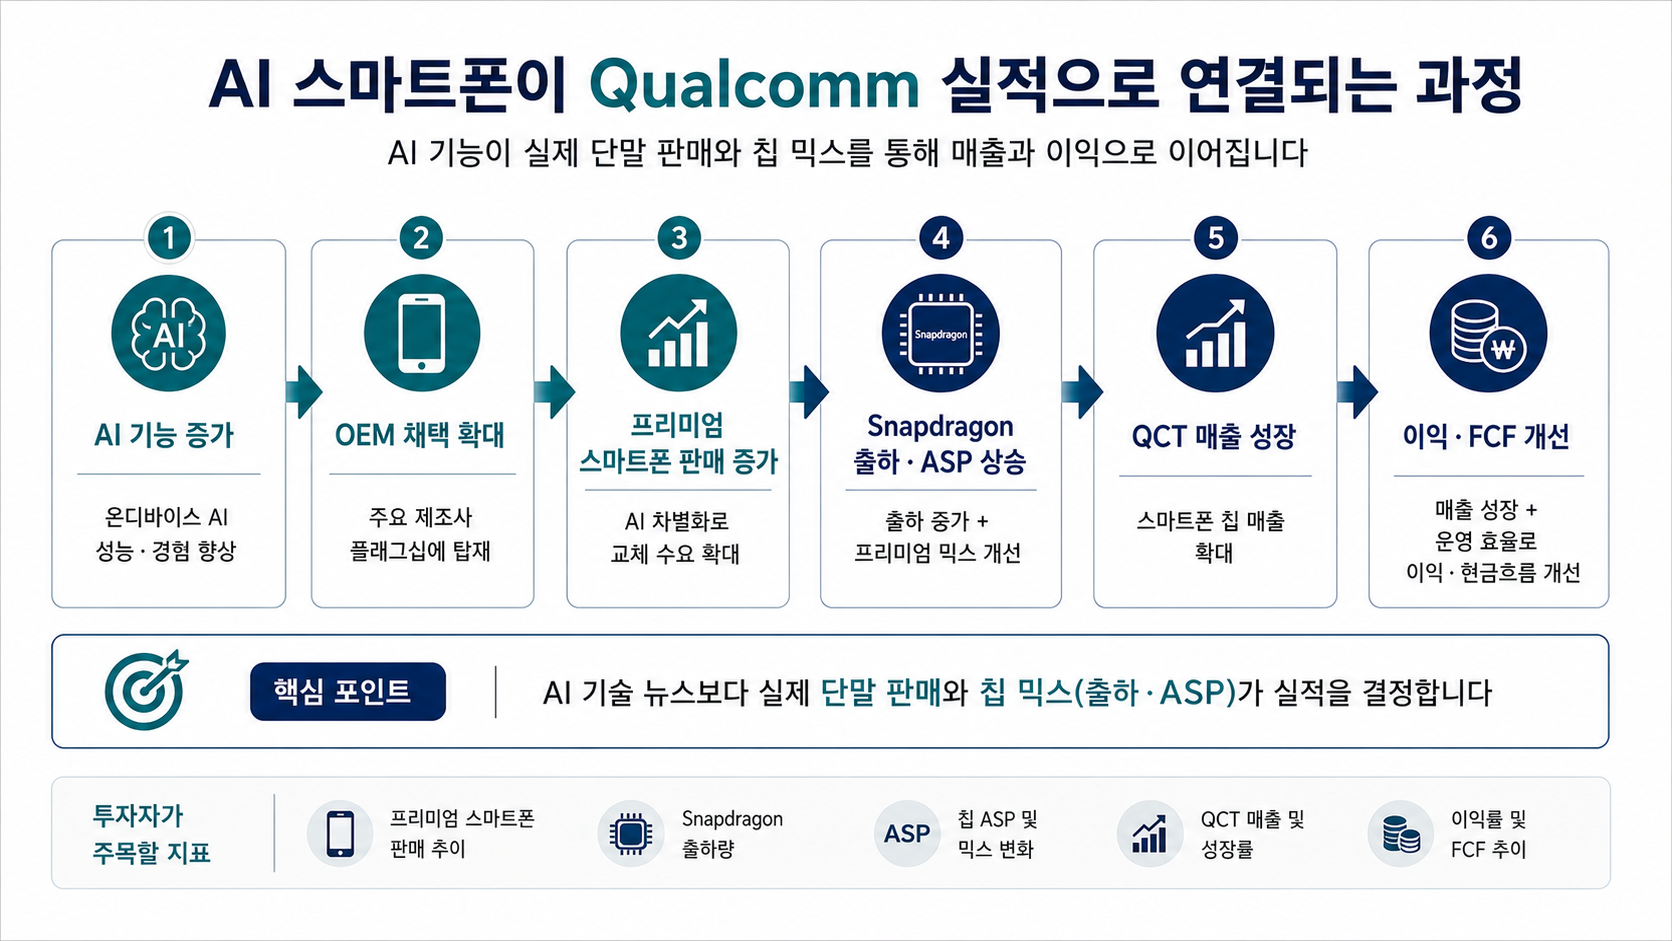
결국 Qualcomm에서는 AI 기능 → Android 제조사 채택 → 실제 스마트폰 판매 → QCT 핸드셋 매출·마진 → 현금흐름으로 이어지는지를 봐야 합니다.
1. Qualcomm은 플랫폼을 팔고 Apple은 완제품 생태계를 판다
Qualcomm은 스마트폰 완제품을 만들지 않습니다.
Snapdragon SoC, 5G 모뎀, RF와 통신 특허를 여러 제조사에 공급합니다.
한 제조사의 성공보다 여러 Android 브랜드가 최신 Snapdragon을 채택하는 것이 중요합니다.
Apple은 반대로 A 시리즈 칩과 Neural Engine, iOS, Apple Intelligence, iPhone을 직접 설계합니다.
기기 안에서 처리할 작업과 클라우드로 보낼 작업도 자사 생태계 안에서 조정할 수 있습니다.
Qualcomm은 범용성과 확산 규모, Apple은 하드웨어·소프트웨어 통제력이 강점이라고 보면 이해하기 쉽습니다.
| 구분 | Qualcomm | Apple |
|---|---|---|
| 고객 | 스마트폰 제조사 | 최종 소비자 |
| 수익원 | 칩 + 특허 라이선스 | 기기 + 서비스 |
| AI 전략 | 여러 Android 기기로 확산 | 자체 생태계에서 통합 |
| 투자 포인트 | 채택·ASP·칩 매출 | 기기 판매·사용자 유지 |

2. AI 스마트폰은 NPU 하나보다 ‘전체 SoC’가 중요하다
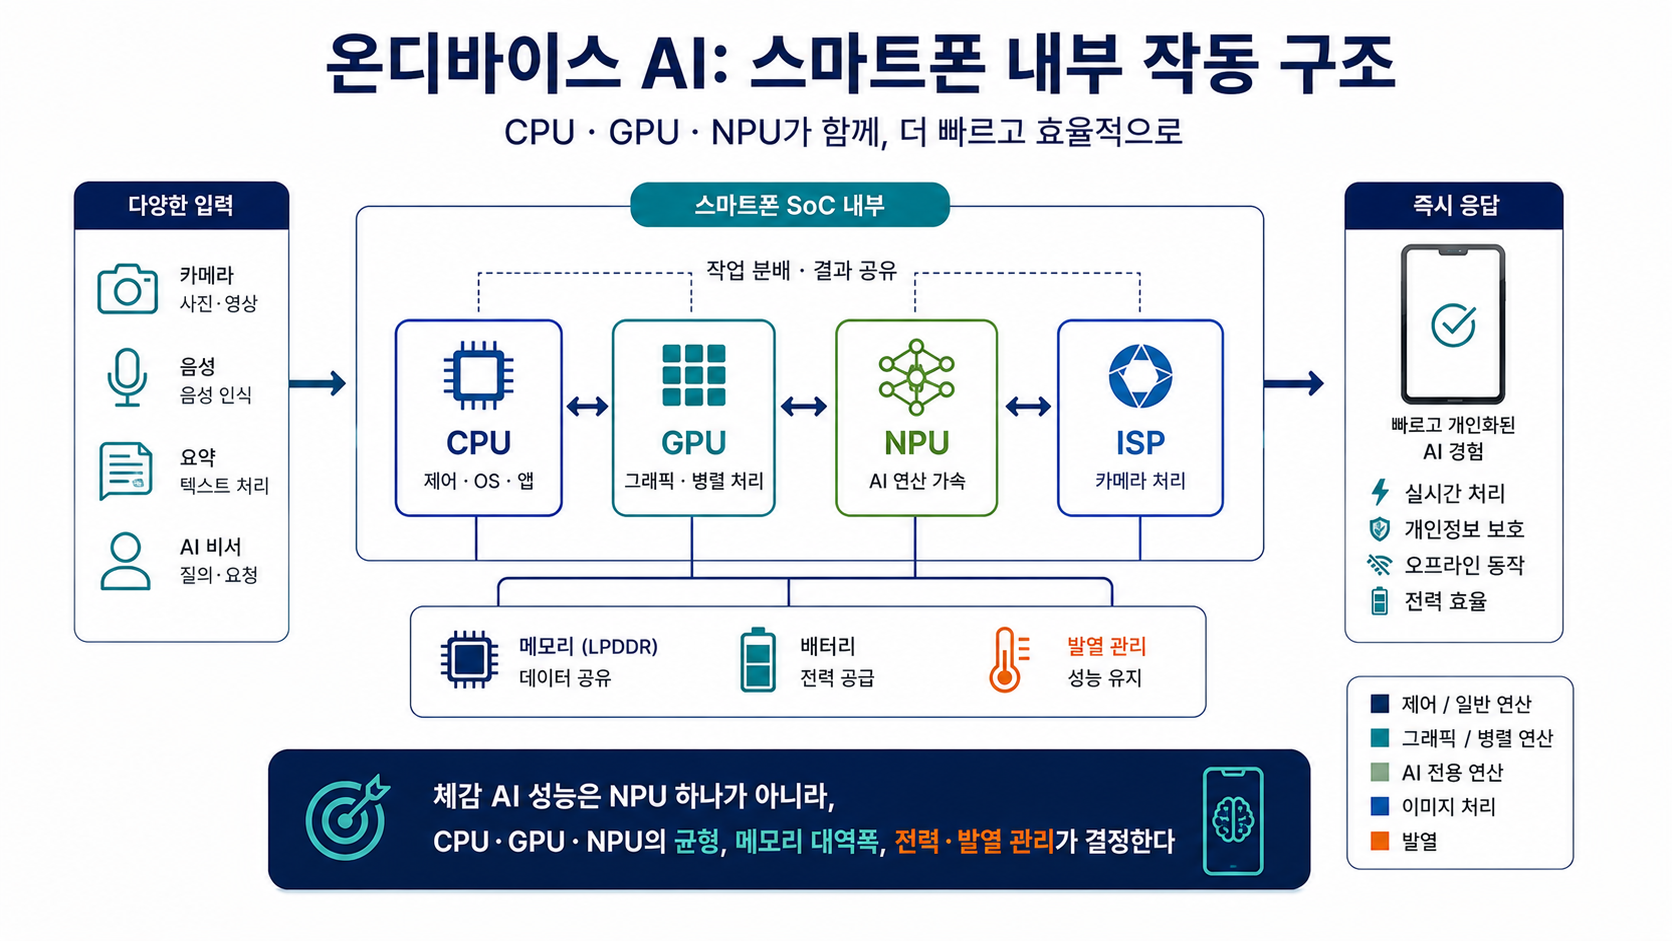
온디바이스 AI는 NPU만으로 돌아가지 않습니다.
음성·사진·영상·요약·생성형 AI 작업에 따라 CPU, GPU, NPU, ISP, 메모리와 통신 기능이 함께 움직입니다. Qualcomm의 Snapdragon은 이런 요소를 하나의 SoC 플랫폼으로 묶고, Hexagon NPU는 반복적인 AI 연산을 비교적 낮은 전력으로 처리합니다.
사용자 입장에서는 최고 연산 숫자보다 배터리와 발열, 응답 속도, 앱 호환성이 더 중요할 수 있습니다.
AI 기능이 실제 교체 수요가 되려면 매일 쓰는 카메라·번역·검색·비서 기능에서 체감 차이가 나야 합니다.
제조사가 더 비싼 Snapdragon을 채택하더라도 소비자가 기기를 사지 않으면 Qualcomm의 실적에는 연결되지 않습니다.
AI가 스마트폰의 기본 기능이 되면 고성능 SoC 수요에는 긍정적일 수 있습니다. 다만 ‘AI 기능 발표’와 ‘프리미엄 칩 판매 증가’ 사이에는 OEM 채택과 소비자 판매라는 두 단계가 있습니다.
3. Qualcomm은 AI 스마트폰에서 실제로 어떻게 돈을 벌까
Qualcomm의 핵심 사업은 크게 QCT와 QTL로 나눌 수 있습니다.
QCT는 Snapdragon·모뎀·RF 같은 칩을 판매하고, QTL은 이동통신 특허 라이선스에서 수익을 얻습니다.
AI 스마트폰의 직접 수혜는 우선 QCT 핸드셋 사업에서 나타날 가능성이 큽니다.
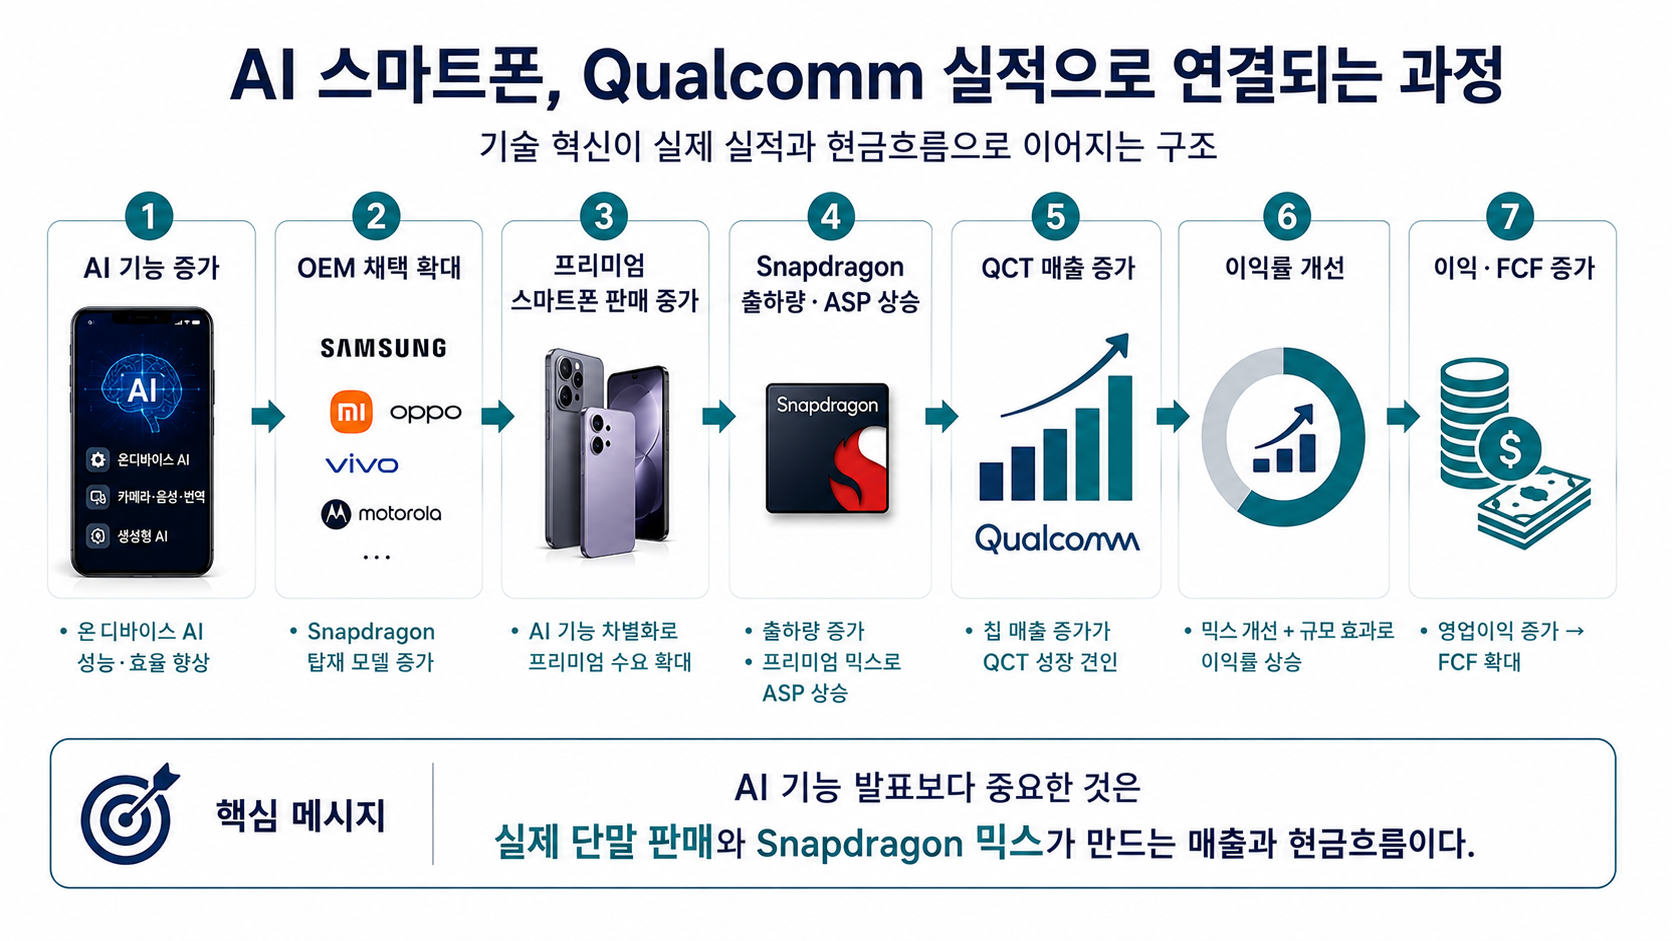
돈의 흐름은 단순합니다.
AI 기능 확대 → 프리미엄 Android 판매 증가 → Snapdragon 채택·ASP 상승 → QCT 핸드셋 매출 증가 → QTL과 합산한 영업이익·현금흐름 → R&D와 주주환원입니다.
동시에 자동차·PC·IoT가 커지면 스마트폰 경기 의존도를 낮출 수 있습니다.
Apple은 자체 칩을 사용하고, MediaTek과 Samsung Exynos도 경쟁합니다. 스마트폰 출하 둔화, 중국 고객 의존, 자체 칩 확대, 가격 경쟁, 라이선스 분쟁, 높은 연구개발비도 같이 봐야 합니다. 특히 AI 기능이 많아져도 소비자의 교체 주기가 빨라지지 않으면 기대보다 매출 효과가 작을 수 있습니다.
4. 앞으로 어떤 숫자를 보면 될까
| 지표 | 확인할 이유 |
|---|---|
| QCT Handsets 매출 | 스마트폰 칩 사업의 실제 성장 |
| 프리미엄 Android 채택 | 고가 Snapdragon 믹스·ASP 방향 |
| QTL 매출·마진 | 라이선스 사업의 현금창출력 |
| 자동차·PC·IoT 매출 | 스마트폰 의존도 완화 |
| 영업마진·FCF | 가격 경쟁과 R&D 이후 남는 현금 |
| 시나리오 | 사업에서 보이는 변화 |
|---|---|
| 성장 가속 | AI 스마트폰 교체 수요와 프리미엄 Snapdragon 채택이 함께 증가하고 비핸드셋 사업도 성장 |
| 기준 | AI 기능은 표준화되지만 스마트폰 출하는 완만하고 제품 믹스 개선이 성장을 보완 |
| 성장 둔화 | 출하 둔화·자체 칩 확대·가격 경쟁으로 칩 매출과 마진이 압박 |
Qualcomm과 Apple의 AI 경쟁은 NPU 성능 숫자만 비교해서는 잘 보이지 않습니다.
Qualcomm은 여러 Android 제조사로 기술을 넓게 확산시켜 칩과 라이선스에서 돈을 벌고, Apple은 자체 기기와 운영체제를 묶어 사용자 경험을 통제합니다.
Qualcomm 투자에서는 AI가 실제 프리미엄 Snapdragon 채택·QCT 매출·마진·FCF를 끌어올리는지가 가장 중요한 증거입니다.
※ 기업과 산업 구조를 이해하기 위한 정보성 분석이며 특정 종목의 매수·매도를 권유하지 않습니다.
'반도체·컴퓨팅' 카테고리의 다른 글
| AMD는 CPU와 GPU를 함께 가진 점이 강점일까? AI 인프라 관점에서 보는 포트폴리오 전략 (0) | 2026.07.17 |
|---|---|
| 삼성전자 파운드리는 TSMC와 무엇이 다를까? (0) | 2026.07.14 |
| Meta는 왜 자체 AI 칩을 만들까? MTIA·추천·추론 비용 분석 (0) | 2026.07.12 |
| AMD EPYC는 AI 서버 CPU에서 무엇이 강할까? 코어·메모리·I/O·경쟁 분석 (0) | 2026.07.11 |
| Micron은 HBM 시장에서 무엇이 강할까? HBM4·미국 공급망·AI 메모리 분석 (0) | 2026.07.11 |