Supermicro는 GPU를 직접 만드는 회사가 아니라 최신 AI 가속기를 서버와 랙 단위 시스템으로 빠르게 묶어 데이터센터에 공급하는 회사입니다.
AI 시장에서는 칩 성능만큼 실제 장비를 얼마나 빨리 설치하고 가동하느냐가 중요해졌고, 이 지점이 Supermicro의 강점과 리스크를 동시에 만듭니다.
강점은 새 GPU 세대에 맞춘 서버를 빠르게 만들고, 전원·네트워크·스토리지·액체냉각까지 랙 단위로 통합하는 능력입니다. 반대로 GPU와 핵심 부품 원가 비중이 높아 매출이 커져도 마진이 낮을 수 있고 재고와 운전자본 부담이 커질 수 있습니다.
투자 관점에서는 “AI 서버 주문이 늘었다”보다 주문 → 출하 → 매출 → 매출총이익 → 영업현금흐름이 같은 방향으로 움직이는지 확인하는 것이 중요합니다.
1. Supermicro는 AI 칩을 ‘가동 가능한 시스템’으로 바꾼다
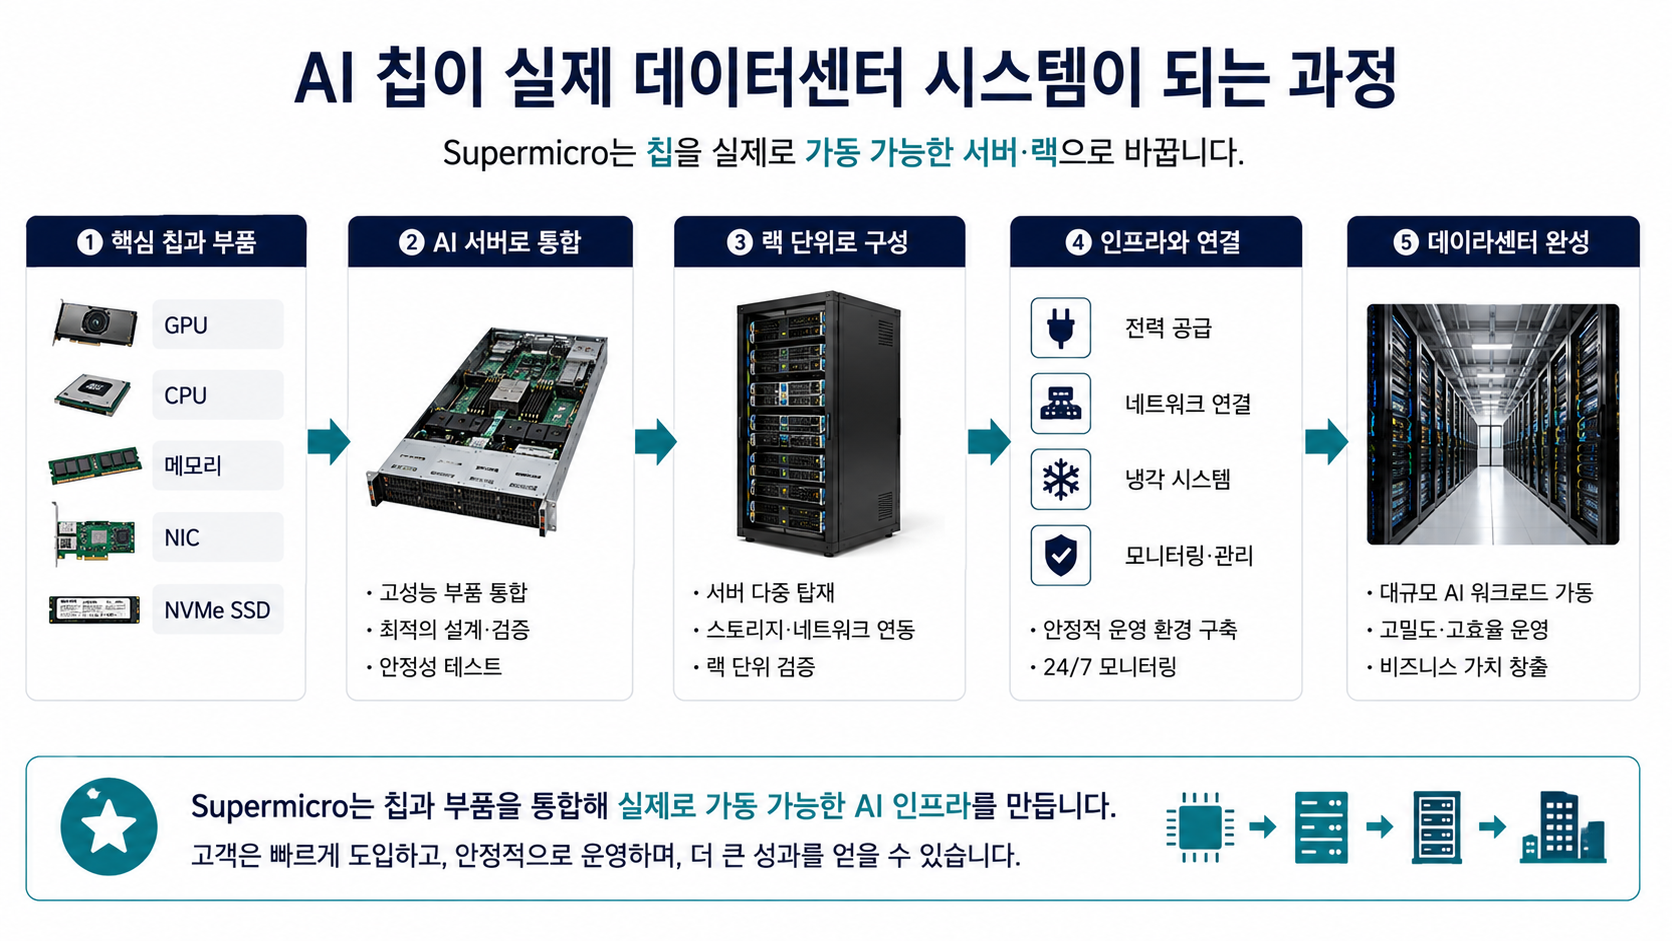
AI GPU는 칩만 확보한다고 바로 사용할 수 없습니다.
CPU·메모리·NIC·NVMe·전원공급장치·스위치·랙·냉각이 함께 맞아야 합니다.
Supermicro는 이 부품을 조합하고 검증해 고객이 데이터센터에 바로 설치할 수 있는 서버와 랙으로 판매합니다.
이 사업에서 속도는 꽤 중요합니다.
고객이 GPU와 전력까지 확보했는데 서버 납품이 늦으면 비싼 데이터센터가 놀게 됩니다.
그래서 Supermicro의 경쟁력은 단순 조립이 아니라 새 GPU가 나왔을 때 검증된 시스템을 빠르게 출시해 실제 서비스 시작 시간을 줄여주는 것에 있습니다.
AI 데이터센터 투자 증가 → GPU 서버·랙 주문 → 부품 확보와 조립 → 고객 검증·출하 → 매출 증가 → 매출총이익 → 재고·운전자본 차감 → 영업현금흐름·FCF로 이어집니다.
2. DCBBS·랙스케일·액체냉각이 왜 강점일까
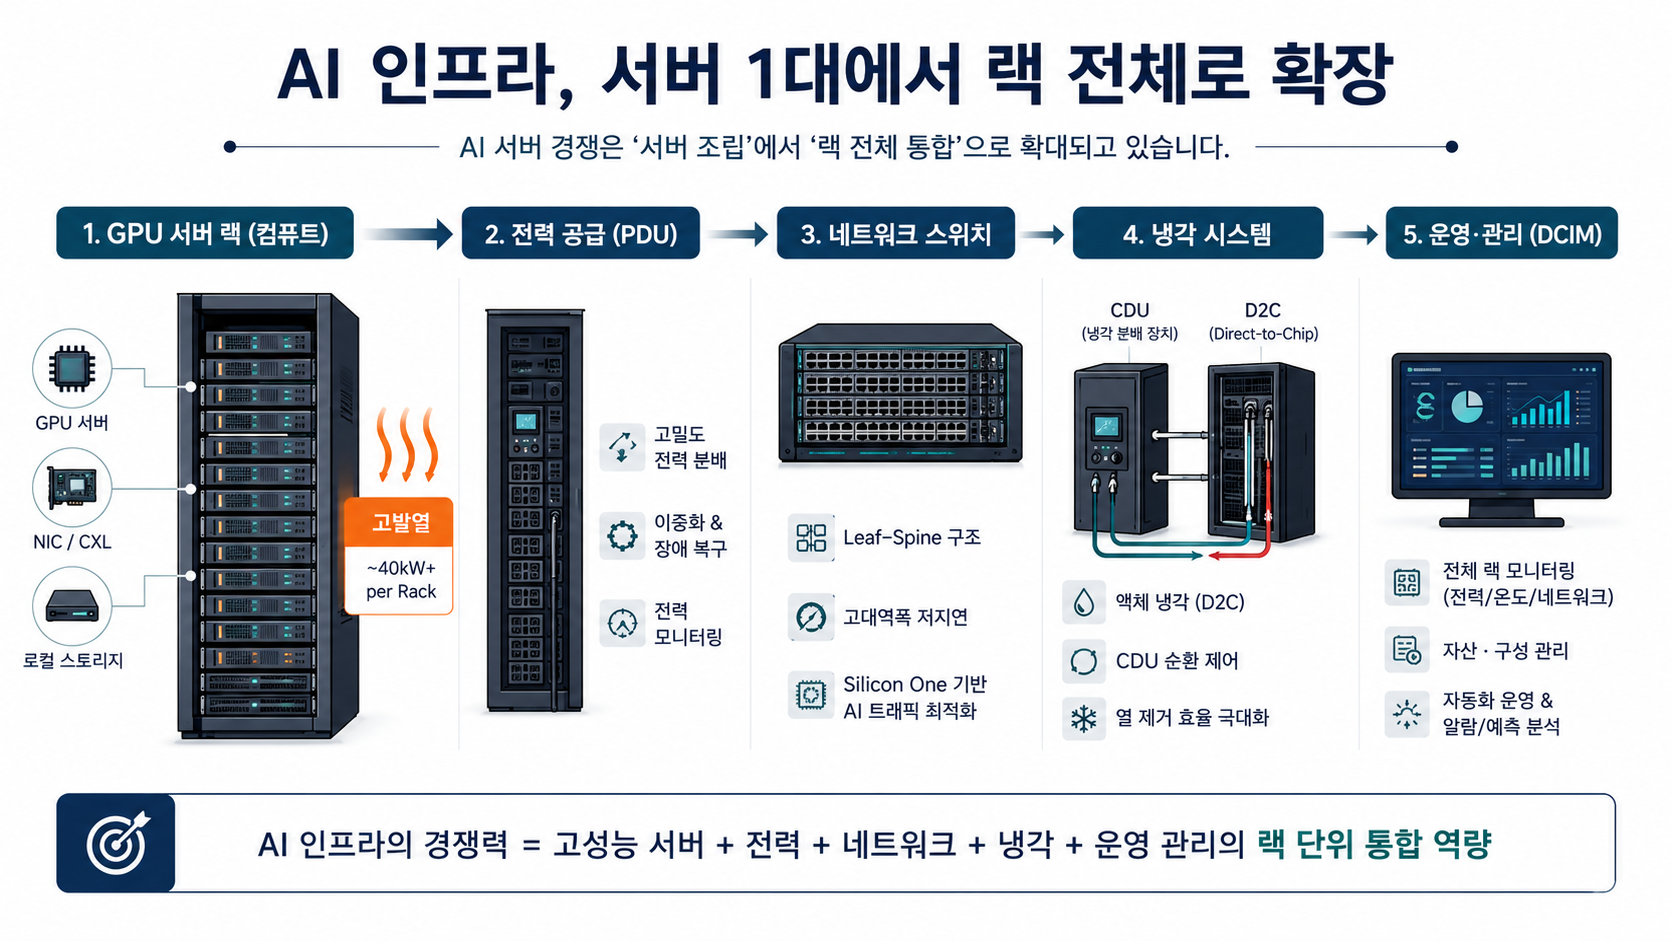
Supermicro의 빌딩블록 방식은 메인보드·섀시·전원·GPU 모듈·스토리지·네트워크·냉각을 미리 여러 조합으로 준비해 두고 새 칩이 등장하면 빠르게 제품화하는 전략입니다.
AI 서버가 8-GPU 서버, 고밀도 랙, 공랭, 직접 액체냉각 등으로 빠르게 갈라지는 시장과 잘 맞습니다.
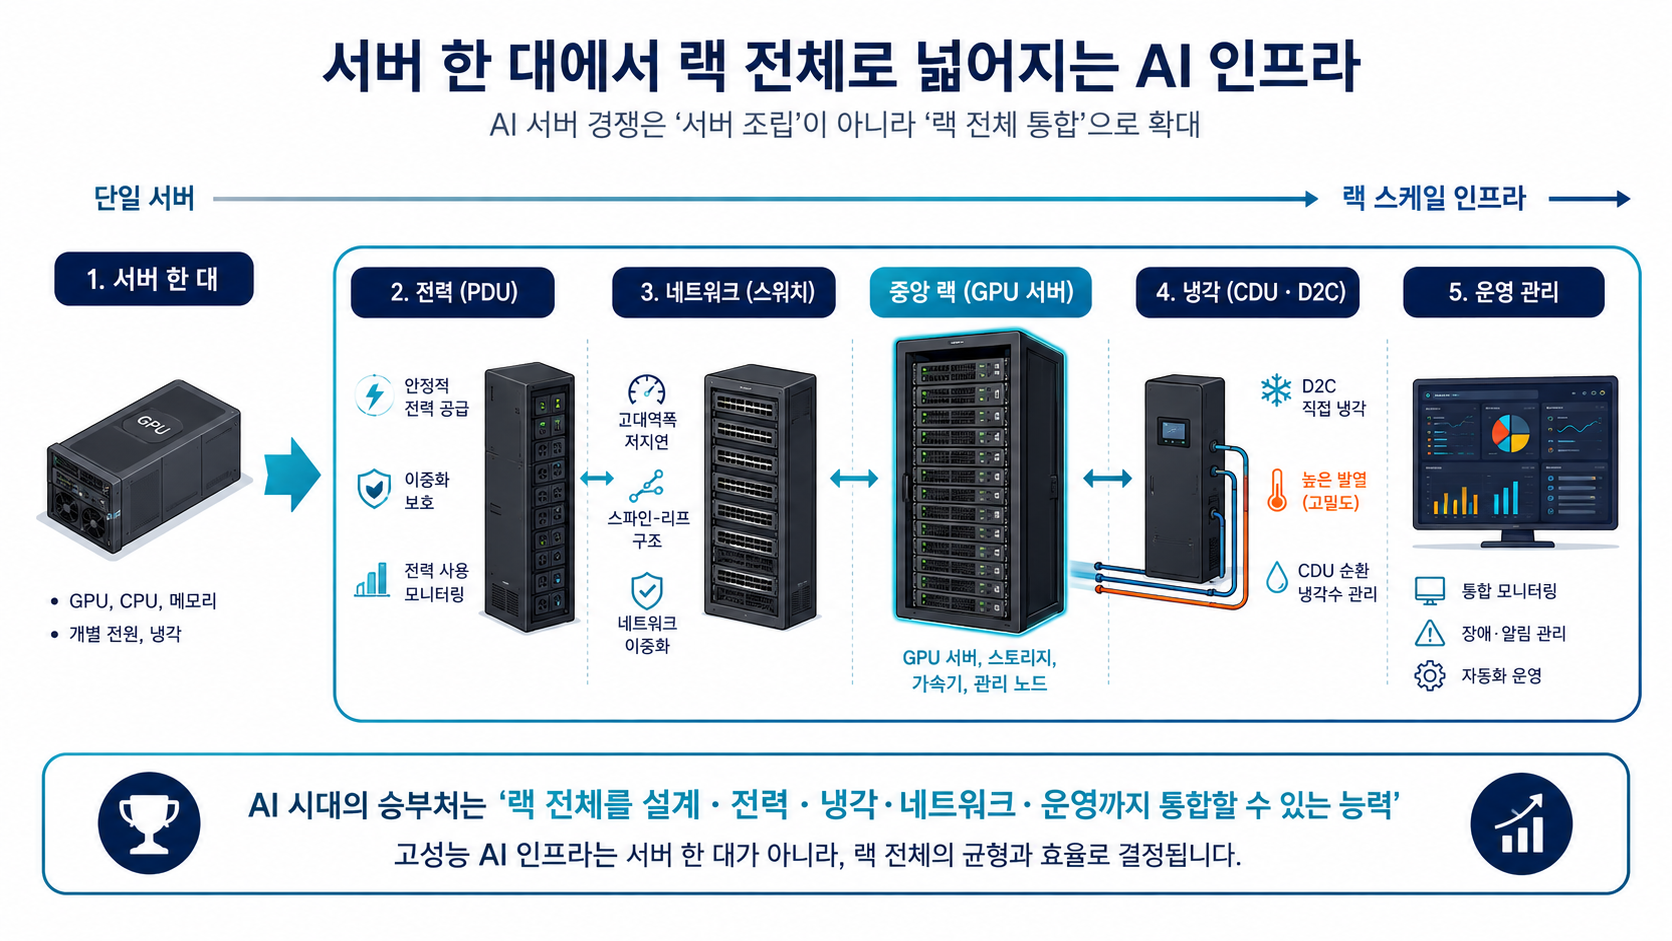
최근 경쟁은 서버 한 대보다 랙 전체로 이동했습니다.
GPU 수가 늘수록 전력 밀도와 발열이 급격히 커지기 때문에 PDU, 스위치, CDU, D2C 냉각 같은 요소를 함께 설계해야 합니다.
이 통합 능력은 차별점이지만, 조합이 많아질수록 펌웨어·호환성·현장 지원·냉각 품질 관리가 어려워진다는 뜻이기도 합니다.
Dell·HPE·Lenovo와 대형 ODM도 같은 AI 서버 시장을 노립니다. 따라서 장기 경쟁력은 “신제품을 빨리 냈다”보다 납기, 품질, 서비스, 랙 통합 능력과 고객 신뢰를 함께 유지하는가에서 결정됩니다.
3. 매출은 폭발적으로 늘어도 마진과 현금은 따로 봐야 한다
기존 문서 기준 Supermicro의 FY2026 매출은 약 391억달러로 FY2025의 220억달러보다 크게 늘었습니다.
하지만 FY2026 연간 매출총이익률은 약 10.8%였습니다.
AI 서버는 판매 단가가 매우 크지만 GPU와 주요 부품 원가도 커서 매출 증가율이 곧바로 이익률 상승을 의미하지 않습니다.
| 확인 항목 | 기존 문서 기준 | 의미 |
|---|---|---|
| FY2026 매출 | $39.1B | AI 서버 출하 규모 |
| 연간 매출총이익률 | 10.8% | 가격·부품 원가 압박 |
| 재고 | 약 $12.9B | 세대 전환·운전자본 위험 |
| 현금 | 약 $7.5B | 유동성 여력 |
| 부채·전환사채 | 약 $8.7B | 성장 자금 부담 |
재고가 많은 것이 무조건 나쁜 것은 아닙니다.
빠른 납품을 위해 GPU·CPU·메모리와 부품을 미리 확보해야 하기 때문입니다.
다만 GPU 세대가 빨리 바뀌면 오래된 재고의 가치가 떨어질 수 있어 재고 증가 속도와 영업현금흐름을 함께 봐야 합니다.
4. 앞으로는 어떤 숫자를 보면 될까
| 지표 | 확인할 이유 |
|---|---|
| AI 서버·랙 매출 | 새 GPU 수요가 실제 출하로 바뀌는지 |
| 매출총이익률 | 가격 경쟁과 부품 원가를 감당하는지 |
| Backlog·신규 주문 | 향후 매출 가시성 |
| 재고·영업현금흐름 | 성장에 묶이는 현금 규모 |
| 고객·공급사 집중도 | 대형 고객·GPU 공급사 의존 위험 |

Supermicro의 강점은 최신 AI 칩을 빠르게 서버·랙·냉각 시스템으로 만들어 고객의 서비스 시작 시간을 줄이는 데 있습니다.
하지만 AI 서버는 매출 규모에 비해 마진이 낮고 재고·운전자본 부담이 큰 사업입니다.
따라서 빠른 제품화가 주문 증가로 이어지고, 그 주문이 마진과 현금흐름까지 남기는지를 확인해야 성장의 질을 판단할 수 있습니다.
참고자료: Supermicro FY2023~FY2026 실적 자료, Data Center Building Block Solutions, 랙스케일·액체냉각 관련 회사 자료.
※ 기존 문서의 공개 수치를 유지해 구조를 설명한 정보성 글이며 특정 종목의 매수·매도 의견이 아닙니다.
'AI·소프트웨어' 카테고리의 다른 글
| Big Tech AI 투자 약 7300억달러, 결국 누가 돈을 벌까? 엔비디아·클라우드·전력 수혜주 (0) | 2026.09.08 |
|---|---|
| Meta는 AI 투자로 어떻게 돈을 벌까? 광고·데이터센터 CAPEX·FCF 구조 (0) | 2026.08.30 |
| 구글은 Gemini와 TPU를 어떻게 연결하고 있을까? AI 인프라 관점에서 보기 (0) | 2026.07.27 |
| Oracle OCI는 AI 클라우드에서 왜 강해졌을까? GPU·RDMA·데이터베이스 분석 (0) | 2026.07.11 |
| 구글 클라우드는 TPU로 차별화할 수 있을까? (0) | 2026.07.07 |