Oracle OCI는 AWS·Azure·Google Cloud처럼 모든 클라우드 영역에서 가장 큰 사업자는 아닙니다.
대신 대규모 GPU 클러스터를 빠른 RDMA 네트워크로 묶고, 기업이 이미 쓰는 Oracle 데이터베이스와 가까이 연결하는 전략으로 AI 시장에서 존재감을 키우고 있습니다.
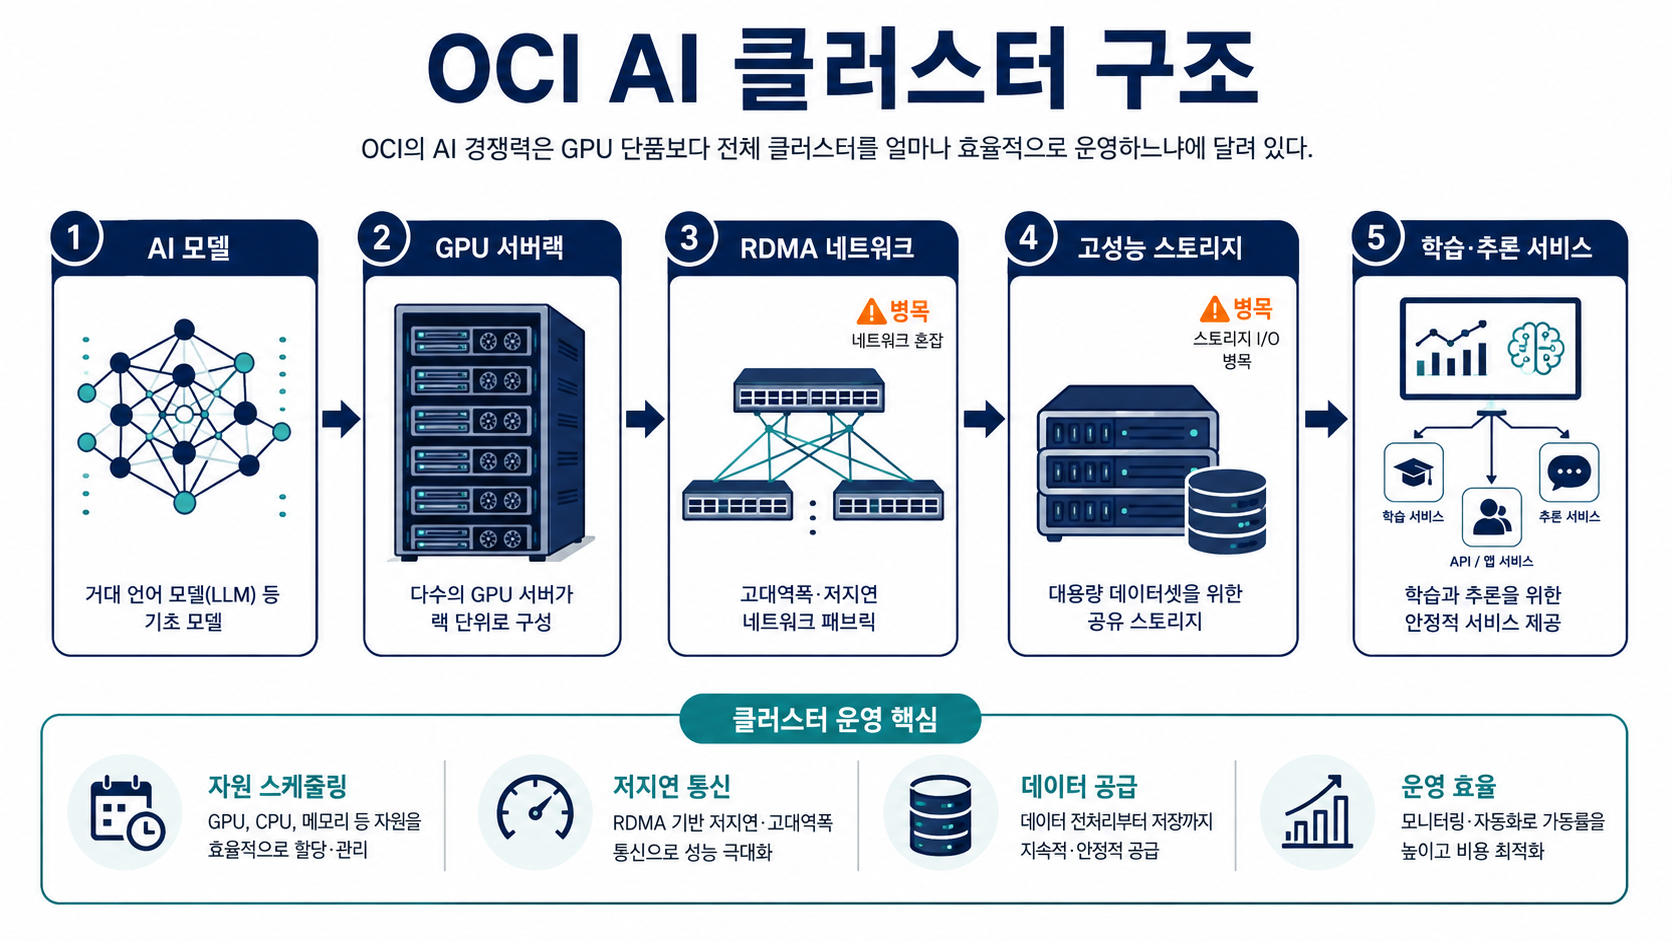
OCI의 강점은 GPU 카드 자체보다 GPU·네트워크·스토리지·데이터베이스를 큰 시스템으로 운영하는 능력에 있습니다.
AI 학습에서는 RDMA와 클러스터 규모가, 기업 AI에서는 데이터베이스와 멀티클라우드가 차별점입니다.
다만 AI 클라우드는 전력·GPU·데이터센터에 막대한 자본이 들어갑니다.
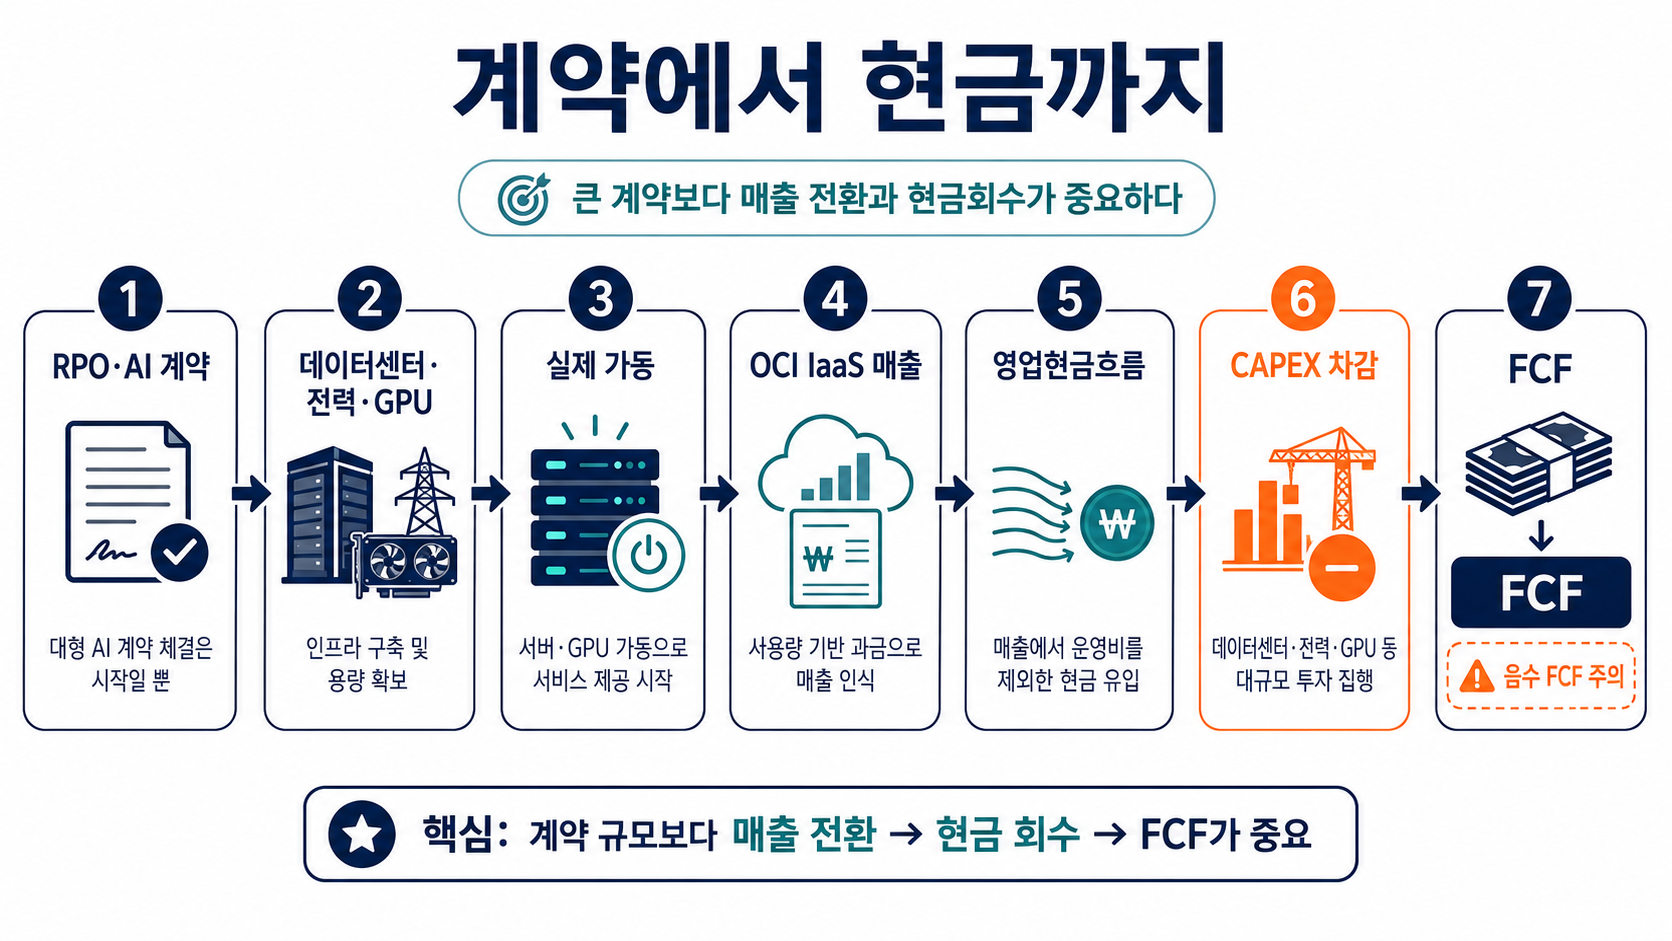
따라서 계약과 RPO가 커지는 것만큼 실제 가동 용량, OCI 매출, 영업현금흐름과 FCF가 따라오는지가 중요합니다.
1. OCI는 AI에서 어떻게 돈을 벌까
대형 AI 모델은 수백~수천 개 GPU가 동시에 계산하고 결과를 계속 교환합니다.
네트워크가 느리면 비싼 GPU가 통신을 기다리기 때문에 서버 사이 지연과 대역폭이 전체 경제성을 좌우합니다.
OCI는 NVIDIA·AMD 가속기를 클라우드 인스턴스와 Supercluster로 제공하고 서버를 RDMA 네트워크로 연결합니다. 고객이 사는 것은 GPU 한 장이 아니라 바로 학습과 추론을 시작할 수 있는 대규모 클러스터입니다.
AI 계약 증가 → GPU·전력·데이터센터 구축 → OCI 가용 용량 확대 → 고객 사용 → IaaS 매출 증가 → 영업현금흐름 증가 → CAPEX 차감 후 FCF 개선으로 이어져야 합니다.
2. Oracle의 차별점은 데이터베이스와 멀티클라우드다
기업 AI는 모델만 있으면 끝나지 않습니다.
고객 정보, ERP, 회계·제조 데이터 같은 실제 업무 데이터를 안전하게 읽고 검색해야 합니다.
Oracle은 오랜 데이터베이스 고객 기반을 이용해 이 구간을 공략합니다.
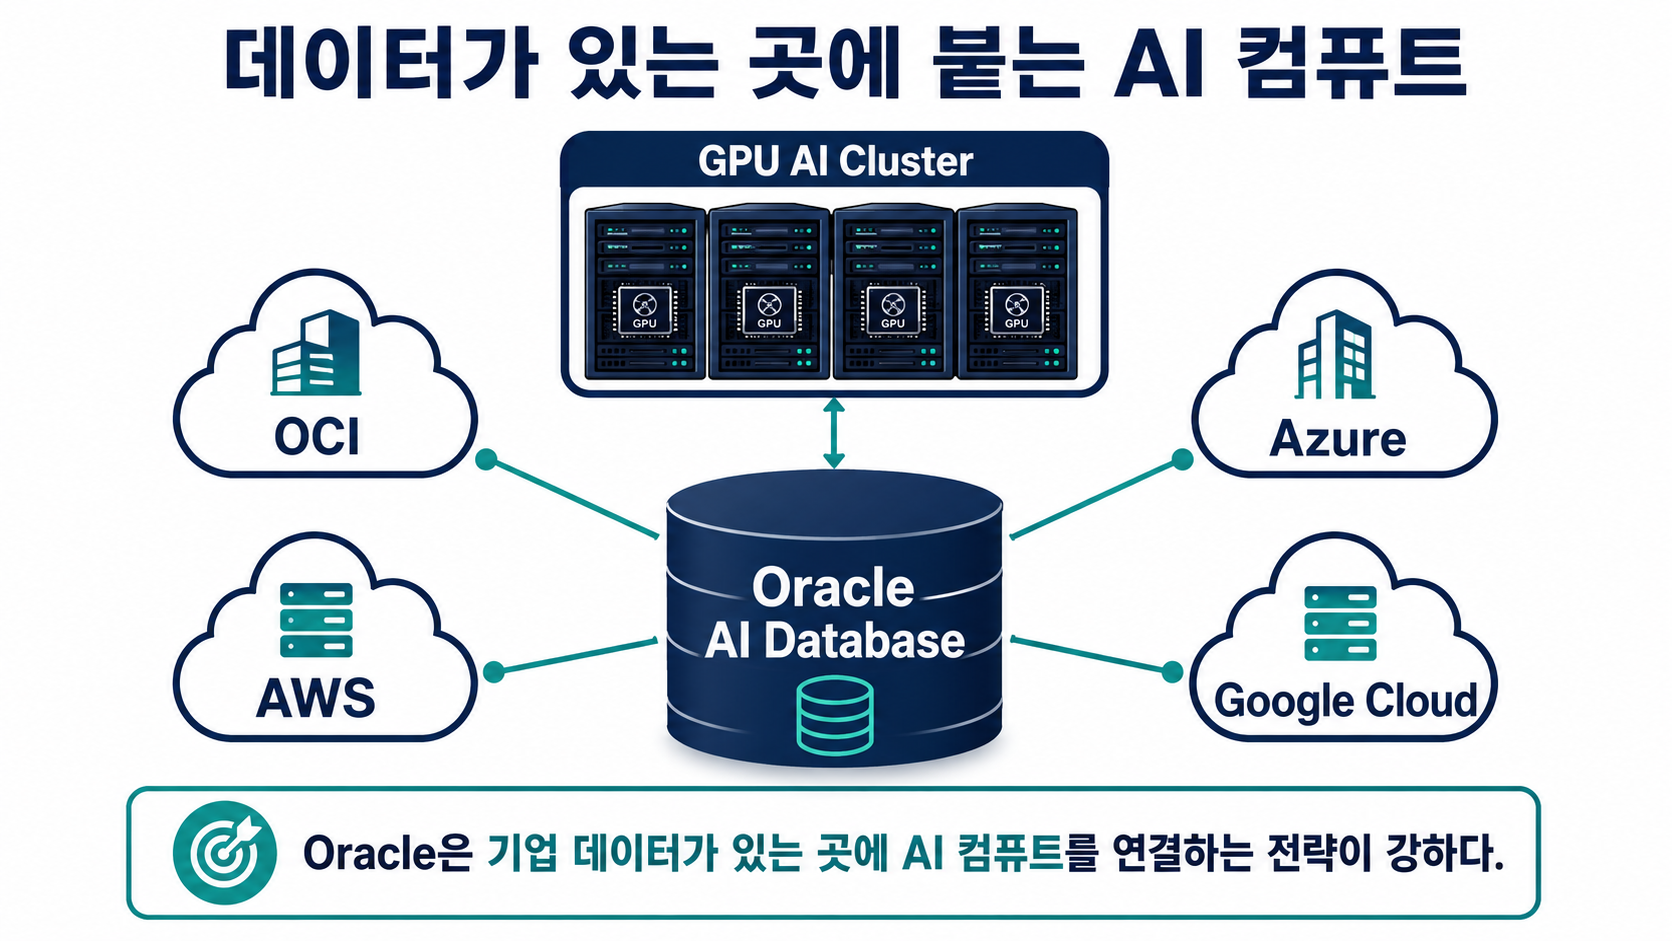
Oracle AI Database·Exadata를 OCI AI 인프라와 가깝게 두면 대용량 데이터를 다른 환경으로 계속 복사하지 않고 RAG·분석·에이전트 워크로드를 연결하기 쉬워집니다.
또한 Oracle Database를 AWS·Azure·Google Cloud에서도 제공해 다른 클라우드와 경쟁하면서 동시에 그 안에 들어가는 전략을 쓰고 있습니다.
| 구성 요소 | 고객 가치 |
|---|---|
| GPU·RDMA | 대규모 학습·추론 클러스터 |
| Oracle Database·Exadata | 기업 데이터를 AI와 가까이 연결 |
| 멀티클라우드 | AWS·Azure·Google Cloud 앱과 Oracle 데이터베이스 연동 |
3. 빠른 성장만큼 CAPEX와 현금흐름을 봐야 한다
| 지표 | FY2025 | FY2026 |
|---|---|---|
| 총매출 | US$57.4B | US$67.4B |
| Q4 OCI IaaS 매출 | US$3.0B | US$5.8B |
| Q4 RPO | US$138B | US$638B |
| 영업현금흐름 | US$20.8B | US$32.0B |
| CAPEX | US$21.2B | US$55.7B |
FY2026 Q4 OCI IaaS 매출은 전년 대비 93% 증가했고 RPO도 크게 늘었습니다.
RPO는 앞으로 매출로 인식될 수 있는 계약 잔액이지만, 아직 실제 매출이나 현금은 아닙니다.
전력과 데이터센터를 확보하고 고객 서비스를 가동해야 비로소 실적이 됩니다.
같은 해 CAPEX가 약 US$55.7B까지 늘면서 FCF는 약 -US$23.7B였습니다.
일부 대형 계약은 고객이 GPU 비용을 선지급하거나 장비를 직접 제공할 수 있지만, 전체적으로 OCI 성장은 여전히 매우 자본집약적입니다.
4. 앞으로 어떤 숫자와 리스크를 보면 될까
OCI 투자 논리를 확인하려면 IaaS 성장률, RPO의 매출 전환 속도, 신규 데이터센터 가동, 영업현금흐름, CAPEX, FCF, 부채·이자비용, 대형 고객 집중도를 같이 보는 것이 좋습니다.
AWS·Azure·Google Cloud는 더 넓은 서비스 생태계와 개발자 기반을 갖고 있습니다.
Oracle은 모든 영역에서 이기기보다 대형 AI 클러스터와 기업 데이터베이스·멀티클라우드 조합에서 차별화를 증명해야 합니다.
| 시나리오 | 확인되는 변화 |
|---|---|
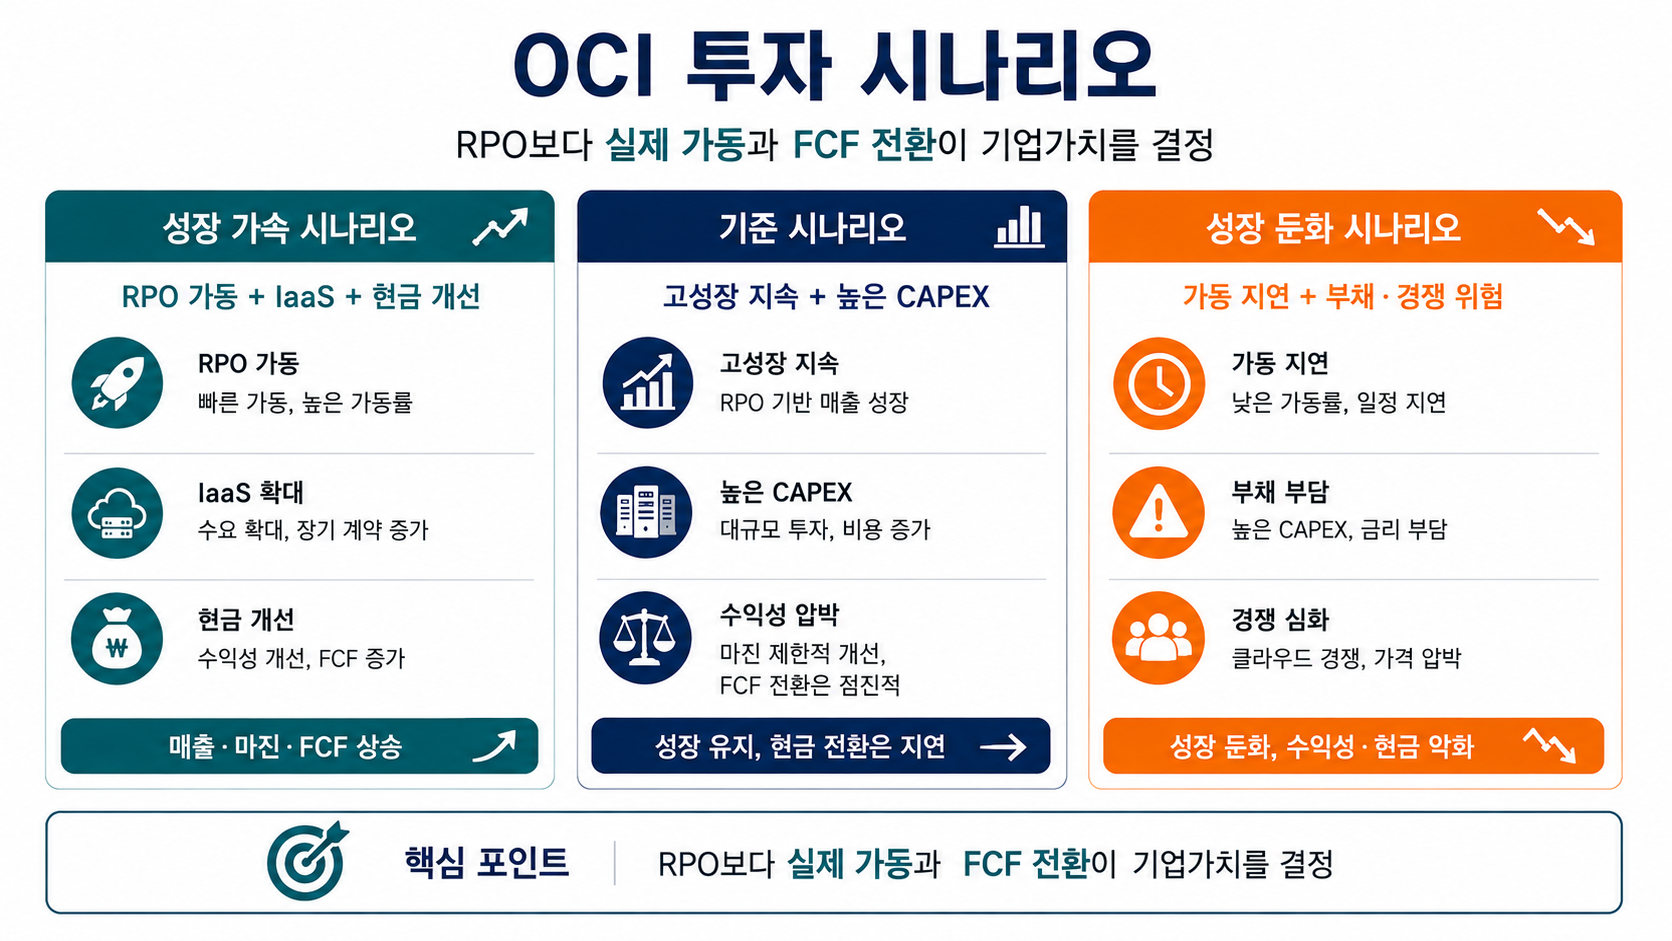
| 성장 가속 | RPO가 빠르게 가동되고 OCI 고성장과 영업현금흐름 개선이 함께 나타남 |
| 기준 | OCI·RPO는 성장하지만 전력·구축 비용 때문에 FCF 회복은 점진적 |
| 성장 둔화 | 가동 지연, 높은 CAPEX·이자 부담, 고객 집중과 클라우드 경쟁 심화 |
Oracle이 AI 클라우드에서 커지는 이유는 GPU를 많이 보유해서만은 아닙니다.
RDMA 기반 대규모 클러스터와 기업 데이터베이스, 멀티클라우드를 한 전략으로 묶는 점이 차별점입니다.
앞으로는 US$638B RPO 같은 큰 숫자보다 계약이 실제 OCI 매출과 영업현금흐름·FCF로 얼마나 빠르게 바뀌는지를 확인하는 편이 낫습니다.
※ RPO는 확정 매출과 동일하지 않습니다. 이 글은 사업 구조를 이해하기 위한 정보성 분석이며 특정 종목의 매수·매도를 권유하지 않습니다.
'AI·소프트웨어' 카테고리의 다른 글
| Big Tech AI 투자 약 7300억달러, 결국 누가 돈을 벌까? 엔비디아·클라우드·전력 수혜주 (0) | 2026.09.08 |
|---|---|
| Meta는 AI 투자로 어떻게 돈을 벌까? 광고·데이터센터 CAPEX·FCF 구조 (0) | 2026.08.30 |
| 구글은 Gemini와 TPU를 어떻게 연결하고 있을까? AI 인프라 관점에서 보기 (0) | 2026.07.27 |
| Supermicro는 AI 서버 시장에서 왜 강할까? 랙스케일·액체냉각·마진 구조 분석 (0) | 2026.07.10 |
| 구글 클라우드는 TPU로 차별화할 수 있을까? (0) | 2026.07.07 |